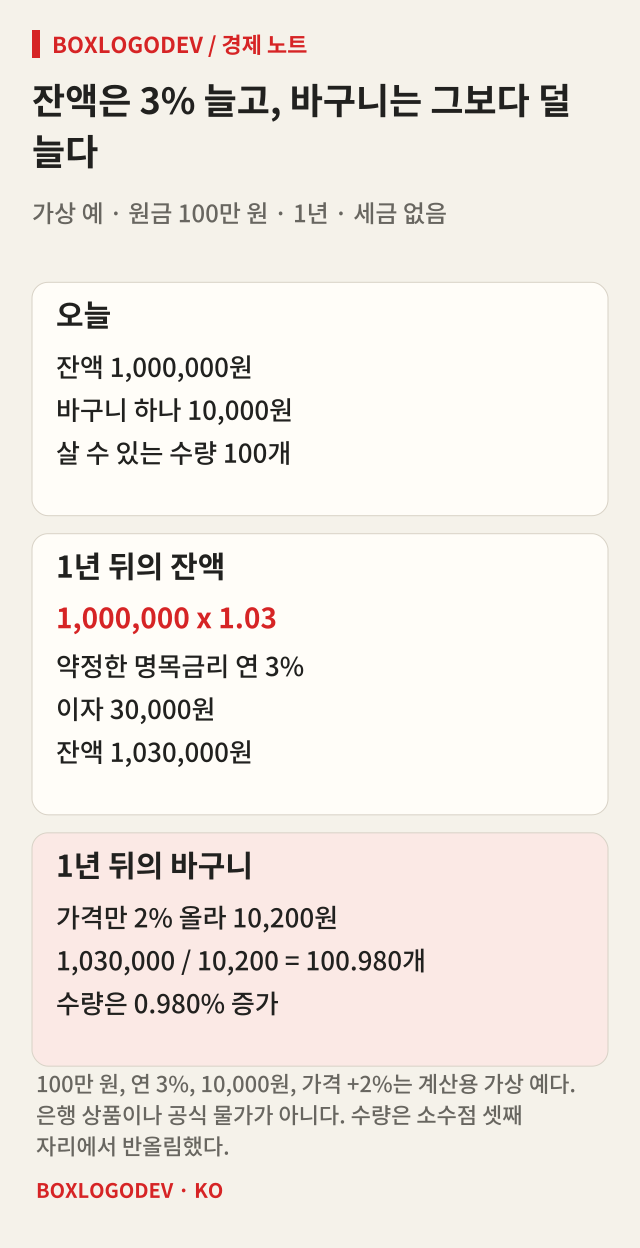
1,000,000원을 1년 동안 맡기고 이자를 연 3% 받는다고 가정합니다. 이자는 만기에 한 번 더하고, 세금과 수수료는 없습니다. 1년 뒤 잔액은 1,030,000원입니다. 원의 액수는 3% 늘었습니다. 그 돈으로 살 수 있는 양이 3% 늘었다는 뜻은 아닙니다.
같은 가정에서 오늘 바구니 하나의 가격은 10,000원입니다. 1,000,000원으로는 100개를 삽니다. 1년 뒤 바구니 가격만 2% 올라 10,200원이 되면, 1,030,000원으로는 100.980개를 삽니다. 수량은 0.980% 늘었습니다. 잔액의 3%와 수량의 0.980%는 다른 숫자입니다.
1,000,000원, 연 3%, 바구니 10,000원, 가격 상승 2%는 식을 보여 주기 위한 가상 예입니다. 어떤 은행 상품도 아니고, 국가데이터처가 발표한 물가도 아닙니다. 이 글을 쓰면서 예금을 들거나 그 바구니를 사지 않았습니다.
보이는 금리와 살 수 있는 양
통장과 대출 안내에서 보는 이자율은 명목금리입니다. 원금과 이자를 모두 원으로 재서, 이자를 원금으로 나눈 비율입니다. 가상 예에서는 (1,030,000−1,000,000)÷1,000,000=3%입니다.
실질로 보는 변화는 같은 기간에 살 수 있는 양이 얼마나 달라졌는지입니다. 바구니는 100개에서 100.980개로, 0.980% 늘어납니다. 100.980은 1,030,000÷10,200을 소수점 셋째 자리에서 반올림한 값이고, 반올림 전의 변화는 0.980392%입니다.
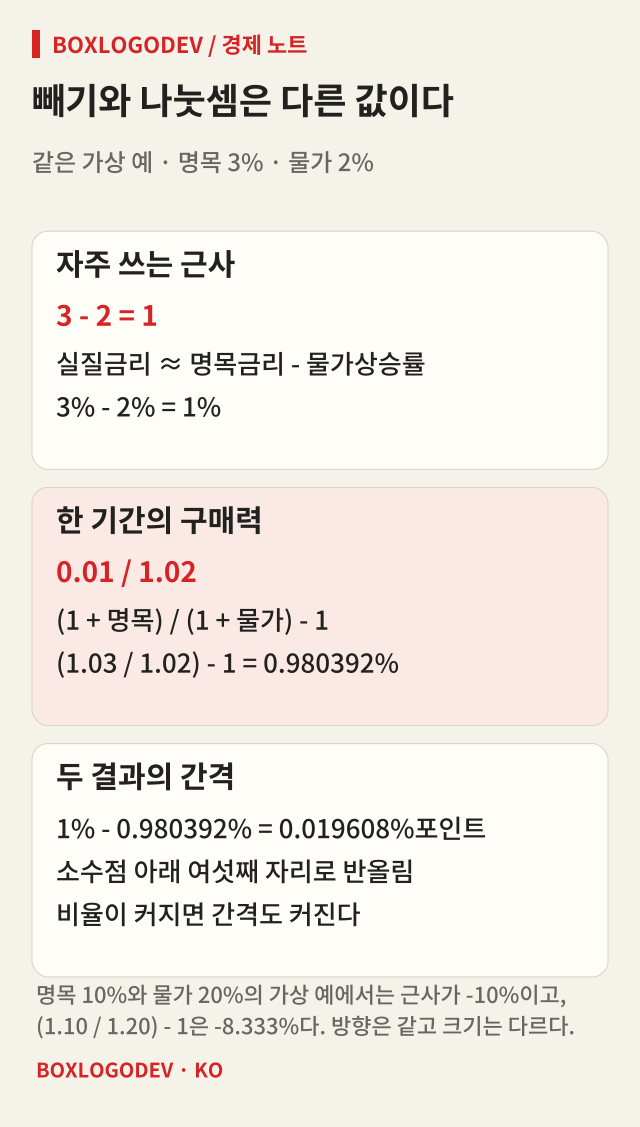
한 기간의 구매력은 (1+명목금리)÷(1+물가상승률)−1로 계산합니다. 가상 예는 (1.03÷1.02)−1=0.980392%입니다. 소수점 아래 여섯째 자리로 반올림했습니다. 같은 식을 (명목금리−물가상승률)÷(1+물가상승률)로 쓰면 0.01÷1.02이고, 결과도 0.980392%입니다.
쉬운 설명에서는 실질금리≈명목금리−물가상승률이라고 적는 일이 많습니다. 그러면 3%−2%=1%입니다. 구매력으로 계산한 0.980392%와의 차이는 0.019608%포인트입니다. 근사는 뒤의 나눗셈을 생략한 값입니다.
3%와 2%처럼 작은 비율에서는 1%와 0.980%가 가깝습니다. 비율이 커지면 간격도 커집니다. 명목 10%와 물가 20%라는 또 다른 가상 예에서는 근사가 −10%이고, (1.10÷1.20)−1=−8.333%입니다. 크기를 적을 때는 어느 식인지 함께 적습니다. −8.333%는 셋째 자리까지 보인 값이고 3이 반복됩니다.
잔액이 늘어도 수량은 줄 수 있습니다
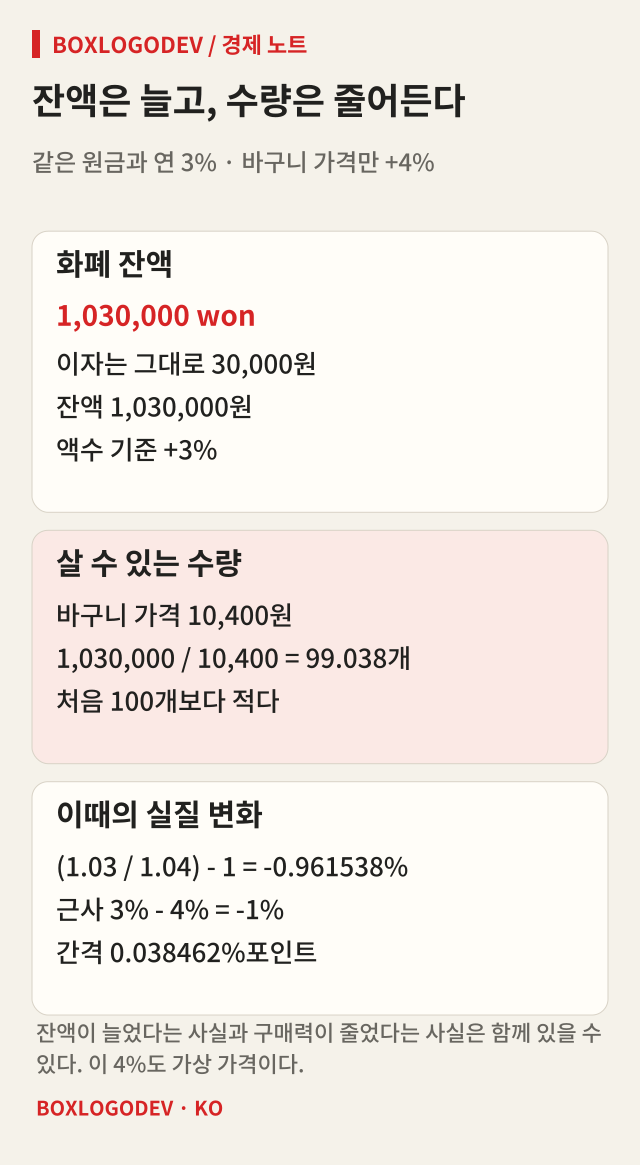
가격이 금리보다 더 오르면 잔액은 늘고 살 수 있는 양은 줄어듭니다. 원금 1,000,000원과 연 3%는 그대로 두고, 바구니 가격만 4% 오른다고 바꿉니다. 바구니는 10,400원입니다. 1,030,000÷10,400을 소수점 셋째 자리에서 반올림하면 99.038개입니다. 처음의 100개보다 적습니다.
이때의 구매력 변화는 (1.03÷1.04)−1=−0.961538%입니다. 근사 3%−4%=−1%와는 0.038462%포인트 차이입니다. 둘 다 살 수 있는 양이 줄었다는 뜻입니다. 잔액이 3% 늘었다는 문장만 보면 그 감소가 보이지 않습니다.
이 식의 물가상승률은 그 1년 동안 실제로 일어난 가격 변화입니다. 계약을 맺는 날에는 그 숫자를 모릅니다. 그날 넣는 값은 기대하는 물가이고, 기간이 끝난 뒤 지수로 다시 계산한 값은 이미 지나간 물가입니다. 두 결과가 같아야 한다는 법은 없습니다. 위의 2%와 4%는 식이 어떻게 갈리는지 보여 주려고 미리 정해 둔 가상 가격입니다.
발표된 세 숫자는 한 예금이 아닙니다
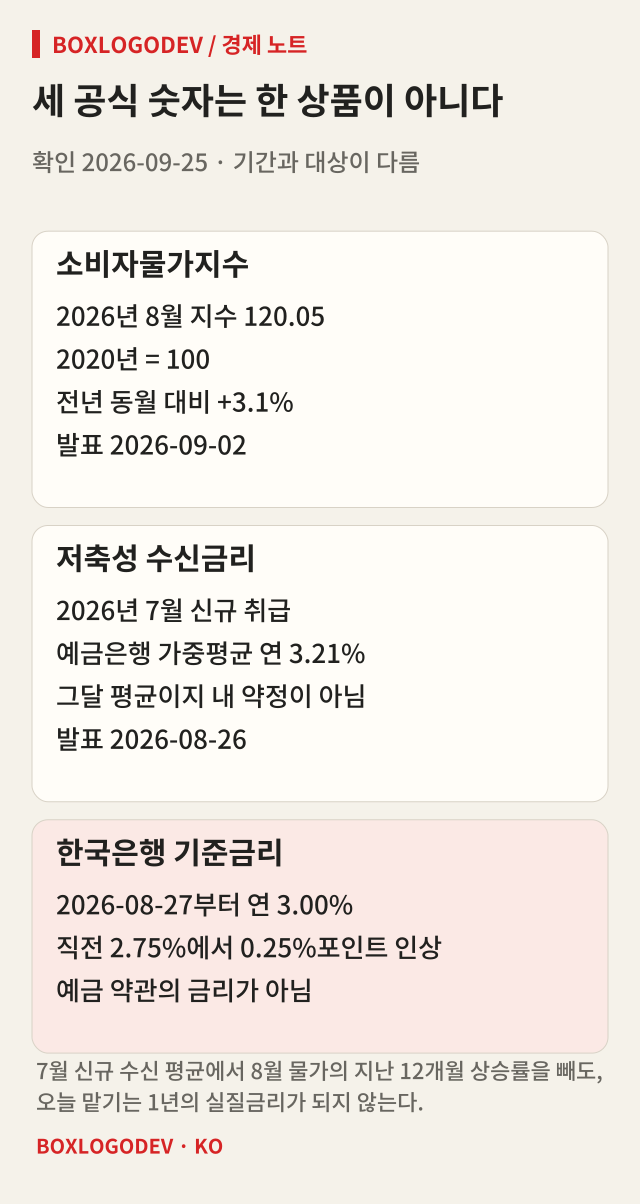
공식 통계를 이 가상 바구니에 넣지 않습니다. 국가데이터처가 2026년 9월 2일에 발표한 2026년 8월 소비자물가지수는 120.05이고, 기준 시점은 2020년=100입니다. 전년 같은 달보다 3.1%, 바로 전월보다 0.2% 올랐습니다. 3.1%는 2025년 8월부터 2026년 8월까지 그 지수가 오른 비율이지, 오늘 맡기는 예금의 미래 물가나 바구니 하나의 가격이 아닙니다. 식료품과 에너지를 뺀 지수는 같은 전년 동월 비교에서 3.4%입니다. 어떤 지수를 쓰는지에 따라 빼는 물가가 달라집니다.
전월 대비 0.2%와, 전년 동월비가 2.8%에서 3.1%로 움직인 0.3%포인트는 다른 비교입니다. 0.2%는 지수 자체가 한 달 사이 오른 비율입니다. 0.3%포인트는 상승률이라는 비율이 바로 전월의 상승률보다 커진 폭입니다. 그달 물가가 0.3% 더 올랐다는 뜻이 아닙니다.
지수 기준 시점은 2020년이고 품목 가중치의 기준 연도는 2022년입니다. 품목 지수에 가중치를 곱해 상위 지수를 다시 만들면 공표 지수와 다를 수 있습니다. 지수는 가격의 절대 수준이 아닙니다. 보도자료는 2025년 기준 개편을 2026년 12월에 공표할 예정이고, 2020년 기준 수치는 바뀔 수 있다고 적습니다.
한국은행이 2026년 8월 26일에 발표한 2026년 7월 예금은행 신규 취급액 기준 저축성수신금리는 연 3.21%입니다. 그달 새로 받은 저축성 예금의 가중평균입니다. 같은 발표에서 7월 말 잔액 기준 총수신금리는 연 2.15%입니다. 누구의 만기 1년 금리인지는 이 평균만으로 알 수 없습니다. 2026년 9월 25일에 확인한 가장 최근 가중평균금리 발표는 이 7월분입니다.
2026년 8월 27일 금융통화위원회는 한국은행 기준금리를 연 2.75%에서 연 3.00%로 0.25%포인트 올렸습니다. 기준금리 목록에서 그 다음 변경은 2026년 9월 25일까지 없습니다. 기준금리는 예금 약관에 적힌 금리가 아닙니다.
3.21%에서 3.1%를 빼면 0.11%포인트가 남습니다. 그 뺄셈은 7월에 취급된 수신의 평균 금리에서, 8월에 측정한 지난 12개월의 물가 상승률을 뺀 것입니다. 기간이 맞지 않고, 물가는 이미 지난 구간이며, 금리는 한 달치 신규 취급의 평균입니다. 오늘 맡기는 1년의 구매력을 측정하지 않습니다. 정확한 나눗셈에 넣어도 기간이 다른 두 통계는 한 예금의 결과가 되지 않습니다.
식 밖에 남는 것
이자소득세, 이자를 더하는 횟수, 중도해지, 우대 조건은 받는 이자 자체를 바꿉니다. 가상 예는 세금을 0으로 두었으므로, 세금이 있으면 통장에 남는 증가율부터 다시 구한 다음 물가와 비교합니다. 소비자물가지수는 한 사람의 장바구니가 아니어서, 집세나 학원비가 지수와 다르게 움직이면 그 사람의 구매력도 달라집니다.
이 글은 예금이나 대출을 권하지 않고, 앞으로의 금리를 맞히지도 않습니다. 보이는 이자율과 살 수 있는 양의 변화를 나누는 계산만 다룹니다. 최신 소비자물가는 국가데이터처의 2026년 8월 소비자물가 보도자료에서, 예금은행 가중평균금리는 한국은행의 2026년 7월 금융기관 가중평균금리에서, 기준금리 결정은 2026년 8월 27일 통화정책방향에서 확인할 수 있습니다. 상품을 고를 때는 약관의 금리, 기간, 세금, 그리고 그 기간에 어떤 물가를 비교할지를 따로 봅니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…