FB08로 잘못된 전표를 역분개하면 계정 잔액은 0으로 돌아옵니다. 그런데 기간별 차변·대변 합계를 보면 두 쪽 모두 금액이 늘어 있는 경우가 많습니다. 오류가 아니라 일반 역분개가 원래 그렇게 동작하기 때문입니다. 이 글을 읽고 나면 합계까지 되돌리는 마이너스 전기(negative posting)가 언제 만들어지는지, 그리고 FB08이 정상 경로에서 벗어나 멈추는 경우에 무엇을 먼저 해야 하는지 구분할 수 있습니다.
예시는 모두 가상입니다. 가상 회사 코드 1000에서 비용 계정 610000에 500,000원을 같은 증빙으로 두 번 전기했고, 중복된 전표 100000045를 9월 기간 안에 되돌린다고 합시다. 그 기간에 이 계정에는 다른 전기가 없다고 가정합니다. 동작 설명은 SAP Help Portal의 Document Reversal(SAP ERP 6.0 EHP8)과 Negative Postings(S/4HANA 2025 FPS01) 페이지를 기준으로 했고, 실제 시스템에서 실행한 결과는 아닙니다.
역분개가 거래 합계를 갱신하는 두 방식
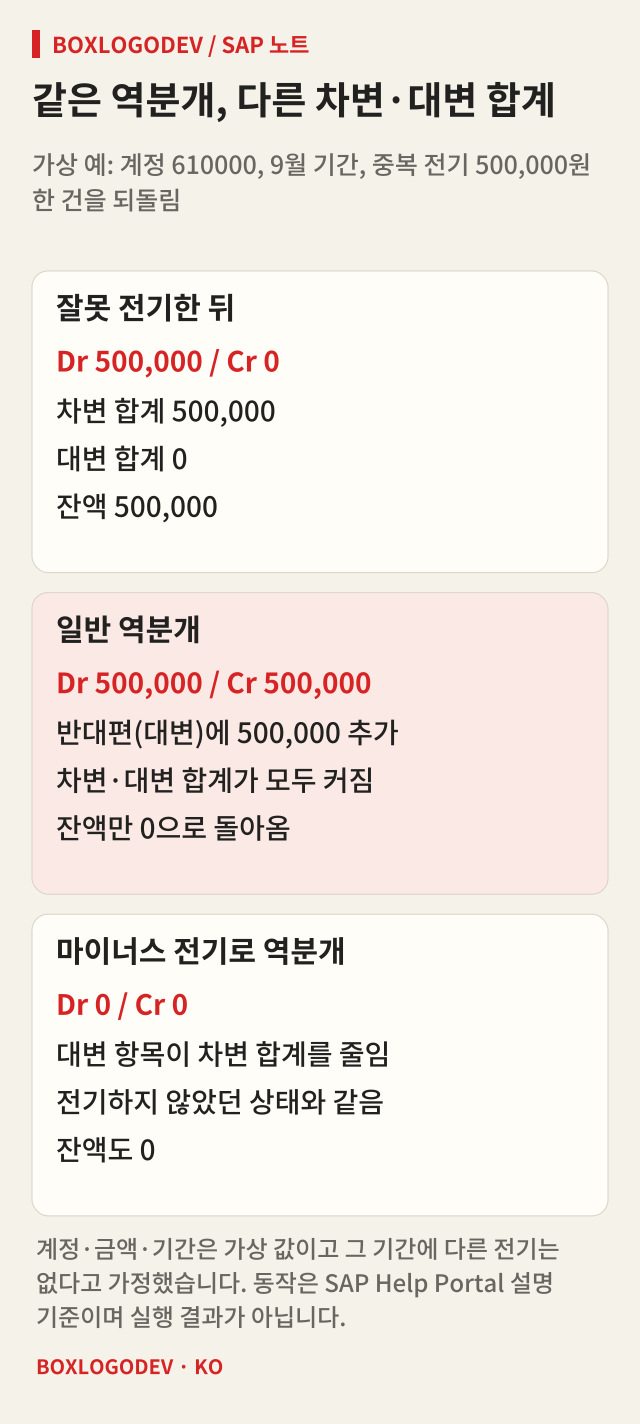
FI 전표를 역분개할 때 계정의 거래 합계(transaction figures)를 갱신하는 방식은 두 가지입니다. 첫째는 일반 역분개입니다. 원 전표가 차변 500,000이었다면 역분개 전표는 반대편인 대변에 500,000을 올립니다. 잔액은 0이 되지만, 원 전표와 역분개 전표가 계정의 차변 합계와 대변 합계를 같은 금액만큼 모두 늘립니다. 9월 합계는 차변 500,000, 대변 500,000으로 남습니다.
둘째는 마이너스 전기입니다. 마이너스 전기로 표시된 대변 항목은 대변 합계를 늘리는 대신 차변 합계를 줄이고, 차변 항목은 반대로 대변 합계를 줄입니다. 그래서 역분개 뒤의 거래 합계는 원 전표와 역분개 전표를 둘 다 전기하지 않았을 때의 상태가 됩니다. 예시에서는 차변 0, 대변 0, 잔액 0입니다.
잔액만 보는 사람에게는 두 결과가 같아 보입니다. 차이가 드러나는 곳은 월별 차변·대변 발생액을 쓰는 보고서나 매출·매입 총액을 보는 분석입니다. 일반 역분개가 많은 달은 실제 거래보다 발생액이 부풀어 보일 수 있습니다. 대신 전표와 합계의 대사도 달라지므로, SAP는 표준 대사 프로그램과 일부 표준 보고서(예: SAPF070, RFBELJ00)가 마이너스 전기를 고려한다고 설명합니다.
마이너스 전기는 설정 두 곳이 맞아야 생긴다
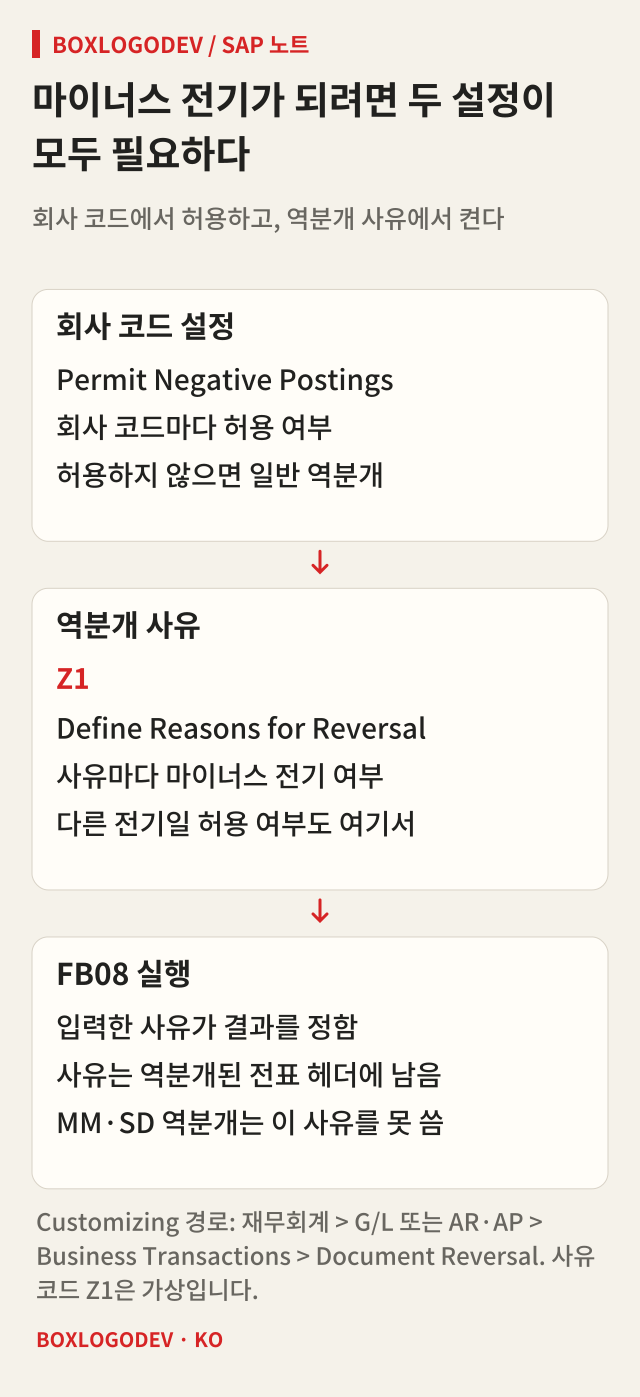
FB08을 실행했다고 저절로 마이너스 전기가 되지는 않습니다. 먼저 회사 코드가 마이너스 전기를 허용해야 합니다. 이 설정은 재무회계 Customizing의 Document Reversal 아래 Permit Negative Postings에서 회사 코드마다 켭니다. 다음으로, FB08에 입력하는 역분개 사유가 마이너스 전기를 만들도록 정의되어 있어야 합니다. Define Reasons for Reversal에서 사유마다 마이너스 전기 여부와, 역분개 전기일이 원 전표의 전기일과 달라도 되는지를 정합니다.
실무에서 자주 헷갈리는 지점이 여기입니다. 같은 FB08이라도 사용자가 입력한 사유 코드에 따라 결과가 달라집니다. 어떤 사유가 어떤 설정인지 모르는 채 습관적으로 같은 코드를 넣으면, 기대한 결과와 다른 합계가 남을 수 있습니다. 입력한 사유는 역분개된 전표의 헤더에 기록되므로 나중에 어떤 사유로 되돌렸는지 확인할 수 있습니다. 다만 송장 검증(MM)이나 대금 청구(SD)에서 일어나는 역분개에는 이 사유 정보를 쓸 수 없습니다.
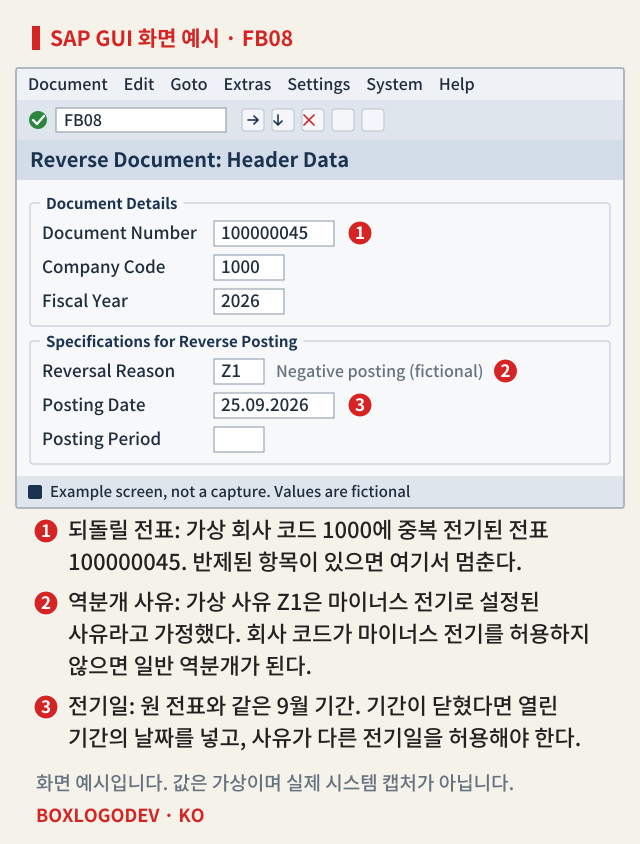
아래 화면의 1번이 되돌릴 전표, 2번이 결과를 가르는 역분개 사유, 3번이 역분개 전기일입니다. 예시의 사유 Z1은 마이너스 전기로 설정되어 있다고 가정한 가상 코드입니다.
자동으로 마이너스 전기가 되는 항목도 있습니다. 원 전표가 이미 외화 평가를 거쳤다면 역분개할 때 평가를 되돌리는 항목이 추가로 생기고, 시스템이 이 항목을 마이너스 전기로 표시합니다. 반대로 원 전표에 이미 마이너스 전기 항목이 들어 있었다면, 역분개 전표의 해당 항목은 마이너스 전기가 아닙니다. 반제 때 생기는 잔여 항목(residual item)도 차변·대변 합계가 괜히 늘지 않도록 마이너스 전기로 표시됩니다.
FB08이 멈추거나 다른 길로 가야 할 때
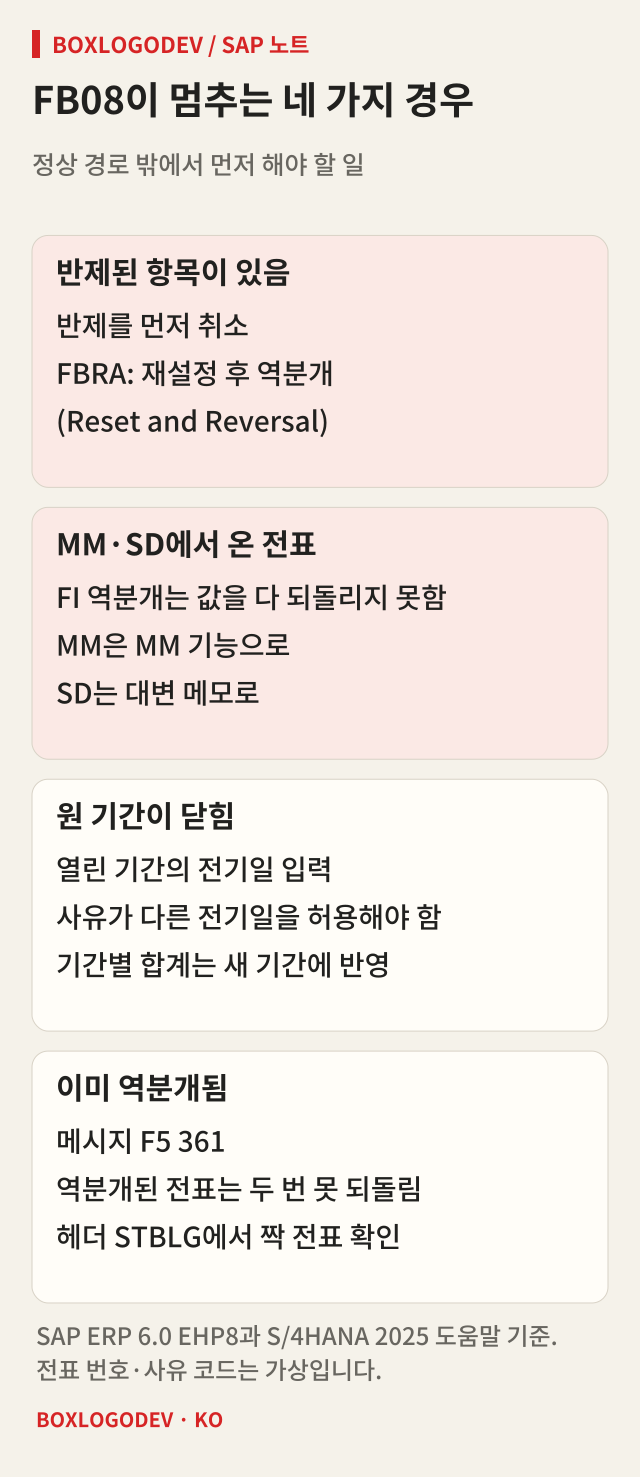
정상 경로는 전표 번호, 회사 코드, 회계연도, 사유를 넣고 역분개하는 것입니다. 그 밖의 경우는 먼저 구분해야 합니다. FI에서 전표를 역분개할 수 있는 조건은 네 가지입니다. 반제된 항목이 없어야 하고, 고객·공급업체·G/L 계정 항목만 있어야 하며, FI에서 전기된 전표여야 하고, 사업 영역·코스트 센터·세금 코드 같은 입력값이 지금도 유효해야 합니다.
반제된 항목이 있으면 반제를 먼저 재설정해야 합니다. FB03에서 반제 정보가 보이는 전표라면 FB08 대신 FBRA를 씁니다. FBRA의 Reset and Reversal은 반제를 재설정한 뒤 내부적으로 FB08을 불러 역분개까지 합니다. 선급금은 이 선택지가 없어 재설정만 할 수 있습니다. MM에서 온 전표는 FI 역분개가 필요한 값을 모두 되돌리지 못하므로 MM 기능으로 되돌리고, SD 전표는 대변 메모로 되돌립니다. 원 전표의 기간이 이미 닫혔다면 열린 기간의 날짜를 전기일에 넣어야 하고, 입력한 사유가 다른 전기일을 허용해야 합니다. 이때 역분개는 새 기간의 합계에 반영됩니다. 이미 역분개된 전표를 다시 되돌리려 하면 메시지 F5 361(Document was already reversed)이 나옵니다. 원 전표와 역분개 전표는 헤더의 STBLG 필드로 서로를 가리키므로 짝 전표를 찾을 때 이 값을 봅니다.
잘못된 계정에 한 줄만 들어간 경우처럼 전표 전체를 되돌릴 필요가 없다면, 마이너스 전기용으로 정의된 전표 유형으로 조정 전표를 입력하면서 항목별로 More data의 Negative posting을 표시할 수도 있습니다. 이때 세금 같은 자동 생성 항목은 곧바로 마이너스 전기로 표시되지 않는다는 점을 함께 확인해야 합니다.
되돌리기 전에 정할 한 가지
릴리스 차이는 크지 않습니다. 여기서 본 조건과 두 갱신 방식은 SAP ERP 6.0 EHP8 문서와 S/4HANA 2025 문서에 같은 내용으로 있습니다. 결국 차이를 만드는 것은 버전이 아니라 회사의 설정과 사용자가 고르는 사유 코드입니다.
FB08을 누르기 전에 한 가지만 정하세요. 이 전표를 되돌린 뒤 월별 발생액에 흔적을 남겨도 되는지, 아니면 전기하지 않은 것처럼 합계까지 지워야 하는지입니다. 답이 뒤쪽이라면 회사 코드 설정과 사유 코드부터 확인합니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…