한국은행 경제통계시스템(ECOS)에서 7월 말 잔액을 보면 숫자 두 개가 서로 반대로 움직였습니다. 본원통화는 6월 말 315.2조원에서 7월 말 296.2조원으로 19.0조원(6.0%) 줄었는데, 광의통화 M2는 4,211.5조원에서 4,240.0조원으로 28.5조원(0.7%) 늘었습니다. ‘통화량 = 통화승수 × 본원통화’라는 교과서 식대로라면 본원통화가 줄 때 M2도 줄어야 할 것 같습니다. 이 글을 읽고 나면 통화승수를 직접 계산하고, 월말 잔액과 월평균 중 어느 숫자로 계산했는지에 따라 승수가 왜 달라지는지 설명할 수 있습니다.
본원통화와 통화승수
본원통화는 한국은행이 직접 공급한 돈입니다. 사람과 기업이 들고 있는 현금(현금통화)과, 은행 같은 예금취급기관이 예금 지급에 대비해 쌓아 둔 지급준비금(금고 속 현금인 시재금과 한국은행에 맡긴 지준예치금)을 더한 값입니다. 은행은 예금을 받으면 일부만 지급준비금으로 남기고 나머지를 대출하고, 그 대출이 다시 예금이 되는 과정이 이어집니다. 그래서 시중의 통화량은 본원통화의 몇 배가 됩니다.
한국은행 「경제금융용어 800선」(2026)은 이 몇 배를 통화승수라고 부르고, 통화 총량을 본원통화로 나눠 구한다고 설명합니다. 같은 항목에는 승수를 현금 비율과 지급준비율로 나타낸 식도 실려 있습니다.
k(통화승수) = 1 ÷ {c + (1 − c) × r} (c는 통화량 가운데 현금의 비율, r은 현금을 뺀 나머지에 대한 지급준비금의 비율)
지어낸 숫자로 먼저 계산해 보겠습니다. 사람들이 통화의 5%를 현금으로 들고(c = 0.05) 은행이 예금의 2%를 지급준비금으로 둔다면(r = 0.02), 분모는 0.05 + 0.95 × 0.02 = 0.069이고 승수는 1 ÷ 0.069 = 14.49입니다. 지급준비 비율이 7%라면 0.05 + 0.95 × 0.07 = 0.1165이고 승수는 8.58로 작아집니다. 현금을 아무도 들지 않고(c = 0) 지급준비율이 10%라면 승수는 정확히 10이 되는데, 800선의 ‘신용창조’ 항목이 드는 예가 이 경우입니다.
7월 숫자로 계산하면
이제 실제 숫자를 넣습니다. M2를 본원통화로 나누면 6월 말 승수는 4,211.5 ÷ 315.2 = 13.36, 7월 말 승수는 4,240.0 ÷ 296.2 = 14.32입니다. 한 달 사이에 승수가 0.96이나 커졌습니다.
승수를 고정된 지렛대로 보고 6월 승수 13.36에 7월 본원통화 296.2조원을 곱하면 M2는 3,957.2조원이 나옵니다. 6월 말보다 254.3조원 줄어드는 셈인데, 실제 M2는 28.5조원 늘었습니다. 같은 식이 한 달 만에 이만큼 빗나간다면, 7월에 움직인 것은 M2보다 본원통화 쪽이라고 의심해 볼 만합니다.
경제 노트
같은 7월, 두 가지 승수
2026년 6월 → 7월, 단위 조원
월말 잔액(원계열)
- 본원통화 315.2 → 296.2 (−19.0)
- M2 4,211.5 → 4,240.0 (+28.5)
- 승수 13.36 → 14.32
줄어든 19.0은 어디서
- 현금통화 204.5 → 204.1 (−0.3)
- 지급준비금 110.7 → 92.0 (−18.7)
- 거의 전부 은행이 가진 지급준비금
월평균(계절조정)
- 본원통화 313.7 → 314.9 (+0.4%)
- M2 4,213.0 → 4,225.6 (+0.3%)
- 승수 13.43 → 13.42
자료: 한국은행 ECOS 102Y001·161Y008(말잔), 102Y004·161Y005(평잔, 계절조정), 2026-10-14 조회. 승수 = M2 ÷ 본원통화. 7월은 잠정치. 반올림 때문에 합이 맞지 않을 수 있다.
본원통화를 둘로 나누면 답이 보입니다. 현금통화는 204.5조원에서 204.1조원으로 0.3조원 줄었을 뿐이고, 줄어든 19.0조원 가운데 18.7조원은 예금취급기관의 지급준비금(110.7조원 → 92.0조원)에서 나왔습니다. 7월 말 지급준비금 92.0조원은 2024년 1월 이후 월말 값 가운데 가장 작습니다.
승수 공식으로 풀어 보기
앞의 공식에 7월 숫자를 넣어도 같은 결론이 나옵니다. c는 현금통화를 M2로 나눈 값이고, r은 지급준비금을 M2에서 현금통화를 뺀 값으로 나눈 값입니다.
- 6월 말: c = 204.5 ÷ 4,211.5 = 4.85%, r = 110.7 ÷ 4,007.0 = 2.76%, 승수 13.36
- 7월 말: c = 204.1 ÷ 4,240.0 = 4.81%, r = 92.0 ÷ 4,035.9 = 2.28%, 승수 14.32
7월 값을 넣으면 분모는 0.0481 + 0.9519 × 0.0228 = 0.0698이고, 1 ÷ 0.0698 = 14.3입니다. 반올림한 c와 r을 그대로 넣으면 6월은 13.38, 7월은 14.33이 나와 M2 ÷ 본원통화와 소수 둘째 자리에서 조금 다릅니다. 반올림하지 않은 값을 넣으면 두 계산은 같아집니다. 이 식은 결국 M2 ÷ 본원통화를 다르게 쓴 것이기 때문입니다.
경제 노트
승수 공식에 7월 숫자 넣기
k = 1 ÷ {c + (1 − c) × r}, 월말 잔액 기준
c와 r 구하기
- c = 현금통화 ÷ M2
- r = 지급준비금 ÷ (M2 − 현금통화)
- 7월: c = 204.1 ÷ 4,240.0 = 4.81%
- 7월: r = 92.0 ÷ 4,035.9 = 2.28%
공식에 넣기
- 0.0481 + 0.9519 × 0.0228 = 0.0698
- k = 1 ÷ 0.0698 = 14.3
- M2 ÷ 본원통화(14.32)와 같은 값
6월과 비교
- 6월: c 4.85%, r 2.76% → k 13.36
- c는 거의 그대로, r이 2.76% → 2.28%
- r은 법정 지급준비율이 아니라 그날 잔액의 비율
자료: 한국은행 ECOS 102Y001·161Y008, 2026-10-14 조회, 이 글의 계산. 반올림한 c와 r을 넣으면 k는 13.38과 14.33이 된다.
c는 거의 그대로였고, 승수를 끌어올린 것은 r이 2.76%에서 2.28%로 낮아진 몫입니다. 여기서 r은 법정 지급준비율이 아닙니다. 한국은행이 정한 지급준비율은 예금 종류에 따라 장기주택마련저축 0%, 정기예금·정기적금 2%, 기타 예금 7%로 다르고, M2에는 은행 예금 말고도 MMF나 2년 미만 금전신탁 같은 상품이 함께 들어 있습니다. 그래서 공식의 r은 그날 월말 잔액에서 거꾸로 계산한 비율일 뿐이고, 법이 정한 비율이 바뀌지 않아도 날마다 움직일 수 있습니다.
월말 하루의 잔액과 한 달의 평균
지급준비금이 한 달 사이 18.7조원이나 줄었다면 은행들이 지급준비 의무를 어긴 것일까요? 월말 하루의 잔액만으로는 그렇게 판단할 수 없습니다. 한국은행의 지급준비제도 설명에 따르면, 은행이 쌓아야 할 최저지급준비금은 매월 1일부터 말일까지 매일의 적립대상 채무 잔액을 평균해서 계산하고, 은행은 그 금액을 다음 달 둘째 주 목요일부터 그다음 달 둘째 주 수요일까지 보유해야 합니다. 의무를 정하는 기준도, 의무를 지키는 기간도 월말 하루와는 맞춰져 있지 않습니다. 은행이 금고에 둔 한국은행권은 필요지급준비금의 35%까지 지급준비금으로 인정됩니다.
통계에도 같은 문제가 있습니다. 「경제금융용어 800선」은 평잔(기간 중 매일의 잔액을 더해 날짜 수로 나눈 값)과 말잔(기간 마지막 날의 잔액)을 구분하면서, 기간 말일에는 자금을 움직이는 방식이 달라져 잔액이 일시적으로 줄 수 있기 때문에 평잔을 따로 편제한다고 설명합니다.
경제 노트
가상 예: 평잔과 말잔
지어낸 계좌, 닷새 동안, 단위 억원
매일의 잔액
- 12 · 11 · 10 · 11 · 6
- 마지막 날에만 잔액이 크게 줄었다
평잔(평균잔액)
- (12 + 11 + 10 + 11 + 6) ÷ 5 = 10
- 닷새 동안 평균으로 들고 있던 양
말잔(기말잔액)
- 마지막 날 잔액 6
- 평잔보다 40% 적다
- 말잔은 한 날짜의 사진이다
숫자는 설명용으로 지어낸 것이다. 한국은행 「경제금융용어 800선」은 기간 말일에 자금 운용이 달라져 잔액이 일시적으로 줄 수 있어서 평잔도 편제한다고 설명한다.
가상 예의 계좌는 닷새 동안 12, 11, 10, 11, 6이 들어 있어 평잔이 10입니다. 그런데 마지막 날 하루만 찍은 말잔은 6으로, 평잔보다 40% 적게 보입니다. 월말 잔액 통계는 이렇게 한 날짜의 사진입니다. 실제로 8월 말 본원통화는 309.5조원으로 7월 말보다 13.3조원 다시 늘었습니다. 7월 말 하루의 지급준비금이 왜 그렇게 낮았는지는 ECOS 숫자만으로는 알 수 없어서, 이 글은 원인을 특정하지 않습니다.
월평균으로 보면 승수는 거의 그대로
한국은행이 9월 15일 발표한 2026년 7월 통화 및 유동성은 머리기사를 월평균 잔액(평잔)과 계절조정 계열로 씁니다. 이 기준으로 7월 M2는 4,225.6조원으로 전월보다 0.3% 늘었습니다. ECOS의 같은 기준 본원통화는 313.7조원에서 314.9조원으로 0.4% 늘었습니다. 둘을 나눈 승수는 6월 13.43, 7월 13.42로 사실상 변하지 않았습니다.
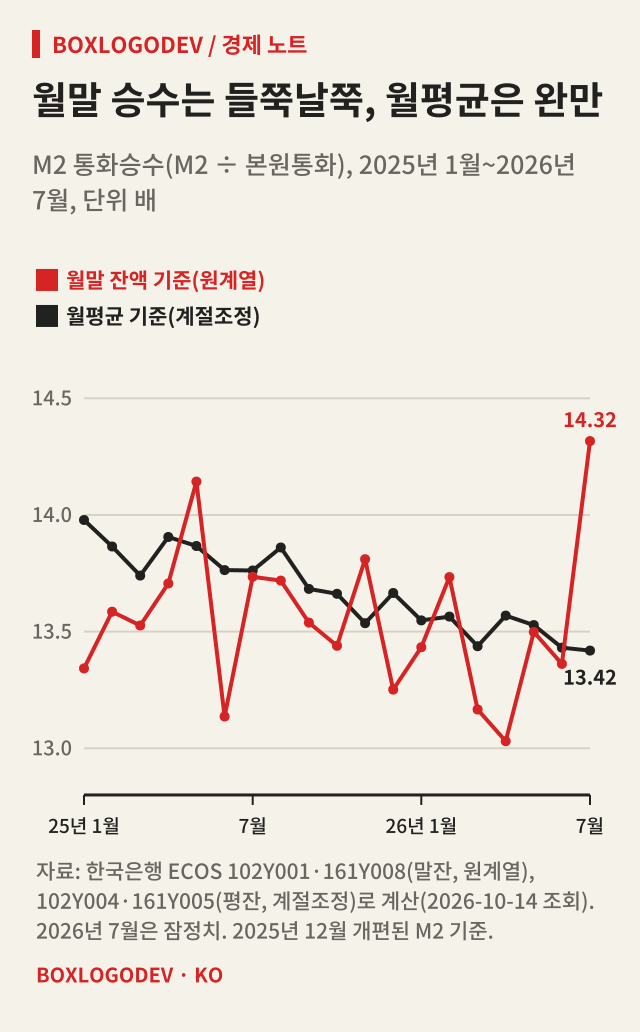
2025년 1월부터 2026년 7월까지 놓고 보면 차이가 더 분명합니다. 월말 잔액으로 계산한 승수는 13.03에서 14.32 사이를 오르내리고, 월평균 승수는 13.98에서 13.42로 천천히 낮아졌습니다. 더 길게 보면 연말 잔액 기준 승수는 2008년 19.62에서 2025년 13.25로 내려왔습니다. 800선도 2008년 글로벌 금융위기 이후 통화승수가 장기적으로 낮아지는 모습을 보인다고 적고 있습니다.
하나 주의할 점이 있습니다. 한국은행은 2025년 12월 통화 및 유동성 통계를 개편했고, 보도자료에는 개편 전 기준인 ‘구 M2’가 따로 실립니다. 800선이 예로 든 2025년 3월 말 M2 승수 14.59배는 개편 전에 집계된 M2로 계산한 값이어서, 개편된 M2로 계산한 이 글의 숫자(같은 시점 13.53)와 다릅니다. 승수를 비교할 때는 어느 M2인지부터 맞춰야 합니다.
읽을 때 함께 기억할 것
- 통화승수는 M2를 본원통화로 나눠 얻는 결과값입니다. 한 달 동안의 본원통화 변화에 승수를 곱해 M2 변화를 맞히는 계산기로 쓰면, 7월처럼 방향까지 틀릴 수 있습니다.
- 월말 잔액과 월평균, 원계열과 계절조정 계열을 섞어 나누지 마세요. 분자와 분모의 기준이 같아야 승수가 의미를 가집니다.
- 7월 통화 수치는 잠정치이고 다음 달 발표 때 확정됩니다. 이 글을 쓴 10월 14일 현재 8월 M2는 아직 발표되지 않았습니다.
- 이 글은 통계를 읽는 방법을 설명할 뿐, 금리나 자산 가격의 방향을 예측하거나 투자를 권하지 않습니다.
한 줄로 남길 계산
본원통화와 M2가 반대로 움직인 달에는 같은 달의 승수를 두 번 계산해 보세요. 월말 잔액으로 M2 ÷ 본원통화, 월평균으로 M2 ÷ 본원통화. 7월처럼 월말 승수만 13.36에서 14.32로 뛰고 월평균 승수가 13.43에서 13.42로 그대로라면, 움직인 것은 통화량이 아니라 월말 하루의 지급준비금입니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…