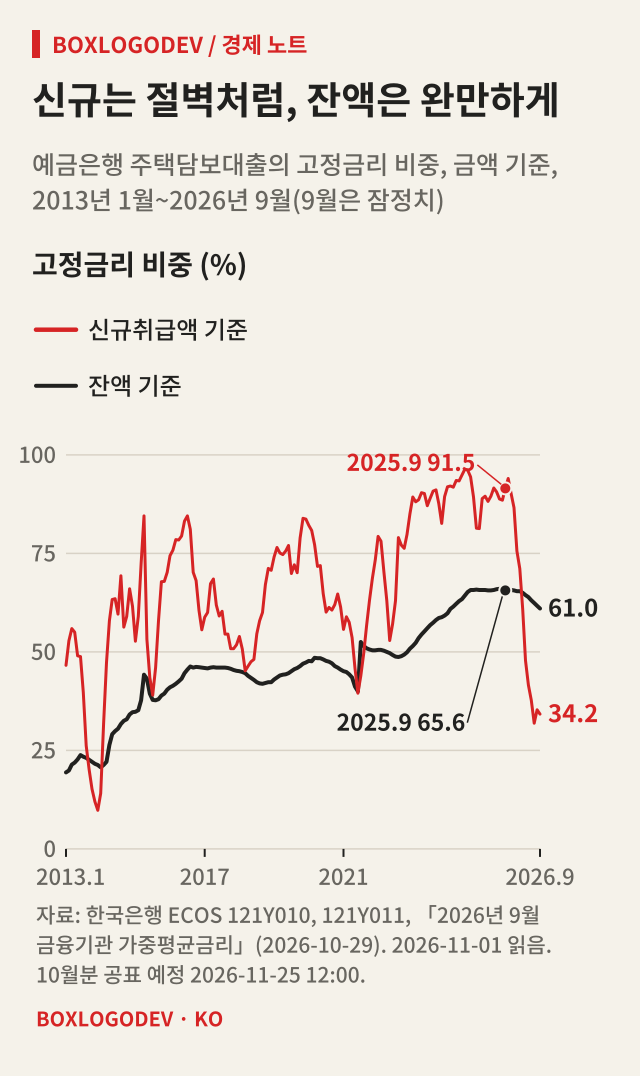
한국은행 「2026년 9월 금융기관 가중평균금리」(10월 29일 공표)를 보면 9월 새로 나간 주택담보대출 가운데 고정금리 비중은 34.2%입니다. 1년 전에는 91.5%였으니 57.3%p가 줄었습니다. 그런데 은행에 쌓여 있는 주택담보대출 잔액의 고정금리 비중은 같은 기간 65.6%에서 61.0%로 4.6%p 줄었을 뿐입니다.
이 글을 읽고 나면 두 숫자가 왜 이렇게 다르게 움직이는지 계산으로 가늠하고, 그 계산이 어디서 어긋나는지 보고, 통계표의 '고정금리'가 사전의 고정금리보다 넓은 말이라는 점을 짚을 수 있습니다. 수치는 2026년 11월 1일 한국은행 ECOS와 보도자료에서 읽었고, 9월 값은 잠정치입니다. 10월분은 11월 25일 12시 공표 예정이라 이 글이 올라가는 11월 20일에는 9월분이 최신입니다. 대상은 예금은행이고 비중은 금액 기준입니다. 고정금리와 변동금리 중 무엇을 고르라는 글은 아닙니다.
그달 나간 대출과 쌓여 있는 대출
신규취급액 기준 비중은 그달 새로 취급한 대출 금액을 나눈 것이고, 잔액 기준 비중은 그달 말 남아 있는 대출 금액을 나눈 것입니다. 앞은 흐름이고 뒤는 쌓인 양입니다.
2013년 1월부터의 표를 보면 흐름과 쌓인 양의 관계가 드러납니다. 신규 비중은 2024년 7월 96.4%까지 올랐고, 잔액 비중의 고점은 2025년 7월 66.0%인데, 이미 2024년 9월에 65.7%에 닿은 뒤로 65.4~66.0% 안에서 움직였습니다. 신규 비중은 2025년 10월 94.0%에서 2026년 3월 60.8%, 7월 31.9%로 빠르게 내렸습니다. 9월은 34.2%입니다. 잔액 비중은 2026년 2월 65.4%까지 거의 그대로였고, 3월부터 매달 0.4~0.8%p씩 줄어 9월에 61.0%가 되었습니다. 단위는 모두 %입니다.
잔액 비중은 천천히 움직인다
왜 그런지 간단한 식으로 보겠습니다. 매달 잔액의 일정 비율이 상환되고 같은 금액이 새로 나간다고 가정합니다. 상환은 고정과 변동에 비중대로 일어난다고 두면, 이번 달 잔액 비중 = 지난달 비중 × (1 − 교체율) + 신규 비중 × 교체율입니다.
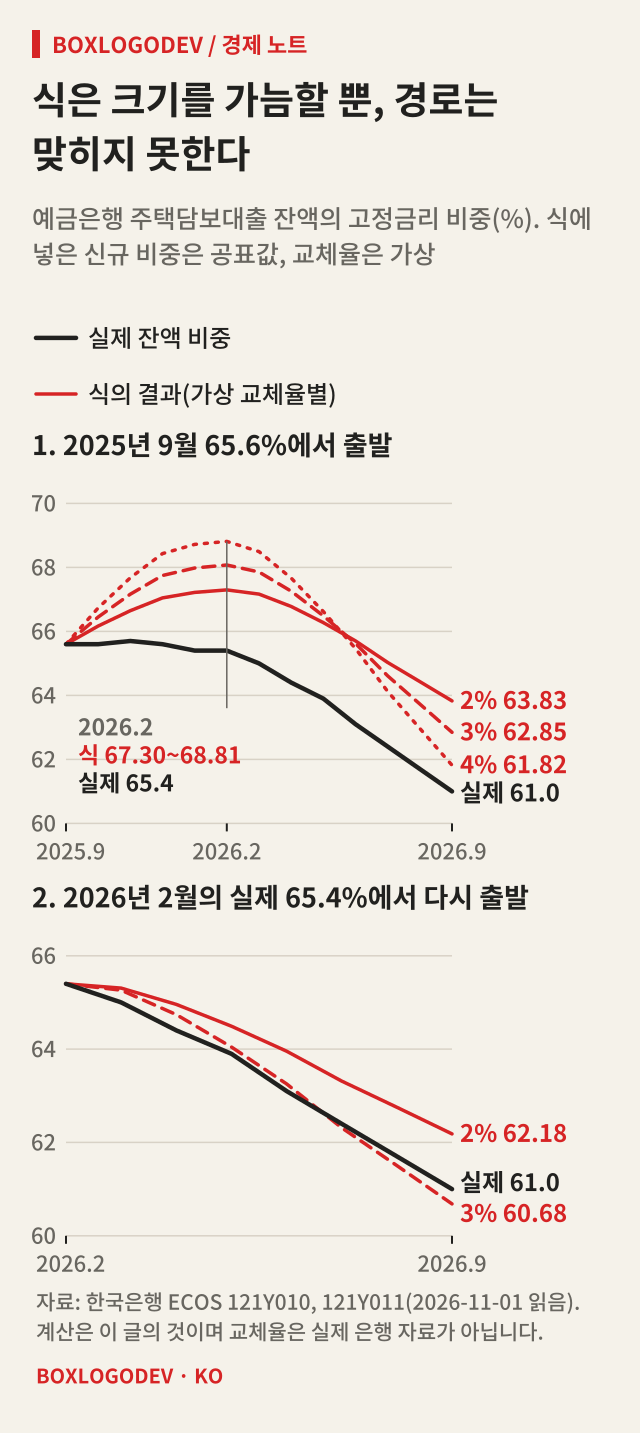
교체율 2%는 이 글이 정한 가상의 값입니다. 2025년 9월의 65.6%에서 출발해 2025년 10월 신규 비중 94.0%를 넣으면 65.6 × 0.98 + 94.0 × 0.02 = 66.168입니다. 이렇게 2026년 9월까지 공표된 신규 비중 12개를 차례로 넣으면(94.0, 90.2, 86.6, 75.6, 71.1, 60.8, 47.8, 41.6, 37.7, 31.9, 35.3, 34.2) 결과는 63.83%입니다. 교체율 3%면 62.85%, 4%면 61.82%입니다. 중간값은 반올림하지 않았고 마지막 값만 소수 둘째 자리로 줄였습니다. 신규 비중이 57.3%p 떨어져도 잔액이 조금씩만 갈리면 잔액 비중은 몇 %p만 움직입니다. 다만 이 식은 움직임의 크기를 가늠하는 도구이고, 실제 경로를 그대로 맞히지는 못합니다.
경제 노트
신규 비중이 잔액 비중을 움직이는 계산
신규 비중은 한국은행 공표값(%), 교체율은 가상 · 2025년 9월 잔액 65.6%에서 시작
입력값 · 신규 고정금리 비중 12개월
- 2025년 10~12월 94.0, 90.2, 86.6
- 2026년 1~3월 75.6, 71.1, 60.8
- 2026년 4~6월 47.8, 41.6, 37.7
- 2026년 7~9월 31.9, 35.3, 34.2
매달 잔액의 2%가 갈린다면(가상)
- 이번 달 = 지난달 × 0.98 + 신규 × 0.02
- 첫 달: 65.6 × 0.98 + 94.0 × 0.02 = 66.168
- 상환은 고정·변동 비중대로, 신규 금액은 매달 같다고 가정
12개월 뒤 잔액 비중(%)
2% 63.83 · 3% 62.85 · 4% 61.82- 실제 2026년 9월: 61.0
- 중간값은 반올림하지 않고 마지막에 소수 둘째 자리로
교체율은 실제 은행 자료가 아니라 설명용 가정입니다. 잔액 비중의 움직임에는 상환 구성, 혼합형의 재분류, 대출 매각·유동화도 들어갈 수 있으나 공개 표로는 나눌 수 없습니다.
실제 표에는 이 식으로 설명되지 않는 부분도 있습니다. 실제 61.0%는 교체율 4%의 결과보다도 낮습니다. 이 식대로면 잔액 비중은 2026년 2월에 67.30~68.81%까지 먼저 올라야 하는데 실제는 65.4%였습니다. 더 길게 보면 2024년 10월부터 2026년 2월까지 17개월 동안 신규 비중은 71.1~94.0%였는데도 잔액 비중은 65.4~66.0%에 머물렀습니다. 반면 2026년 2월의 실제 65.4%에서 다시 출발하면 교체율 2%는 62.18%, 3%는 60.68%로 실제 61.0%를 감쌉니다. 신규 비중이 잔액 비중 아래로 내려간 것은 2026년 3월(60.8%, 전달 잔액 65.4%)이 2021년 8월 이후 처음이니, 이 식의 논리로는 9월까지 잔액을 끌어내린 기간이 7개월입니다.
또 2025년 12월과 2026년 1월에는 신규 비중(86.6%, 75.6%)이 잔액 비중보다 높은데도 잔액 비중이 각각 0.1%p, 0.2%p 줄었습니다. 고정금리 대출이 더 많이 상환되었거나, 다음 절에서 볼 혼합형이 변동 쪽으로 옮겨 갔을 가능성이 있습니다. 잔액은 은행이 그달 말 보유한 대출을 기준으로 하므로, 취급 뒤 매각하거나 유동화한 대출이 빠졌을 수도 있습니다. 그 규모는 확인하지 못했습니다. 실제 은행의 교체율과 그 구성은 이 공개 표로 나눌 수 없어서, 이것은 이 글의 해석입니다.
통계표의 '고정금리'는 사전보다 넓다
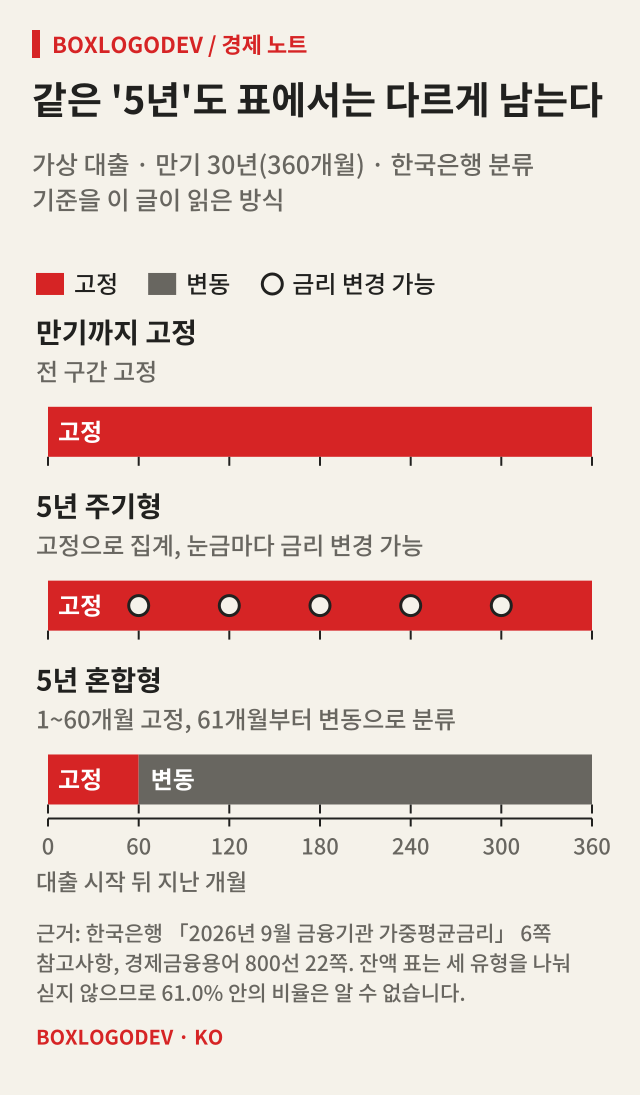
한국은행 「경제금융용어 800선」은 고정금리를 최초 약정 금리가 만기까지 유지되는 금리로 풀이합니다. 가중평균금리 보도자료의 참고사항도 대출약정기간 중 금리가 변하지 않는 대출을 고정금리대출로 적습니다. 다만 바로 다음 문장에 예외가 붙습니다. 변동 주기가 5년 이상인 주기형은 고정으로 분류하고, 혼합형은 신규취급액과 잔액을 각각 해당 시점의 대출금리 조건에 따라 분류합니다.
그 차이를 만기 30년, 즉 360개월의 가상 대출로 그려 보면 이렇게 읽힙니다. 5년 주기형은 60개월마다 금리가 바뀔 수 있는데도 전 기간 고정으로 집계됩니다. 한 금리가 유지되는 기간은 60 ÷ 360 = 16.7%입니다. 5년 혼합형은 처음 60개월은 고정, 금리 조건이 바뀌는 61개월째부터는 변동으로 분류됩니다. 상환이 없어도 잔액 표에서 자리를 옮기는 셈입니다.
그러니 잔액 61.0%를 '61%는 만기까지 금리가 바뀌지 않는다'로 읽으면 지나칩니다. 공개된 표는 순수 고정, 주기형, 혼합형을 나눠 싣지 않으므로 61.0% 안의 비율은 이 표로 알 수 없습니다.
금리표를 함께 보면
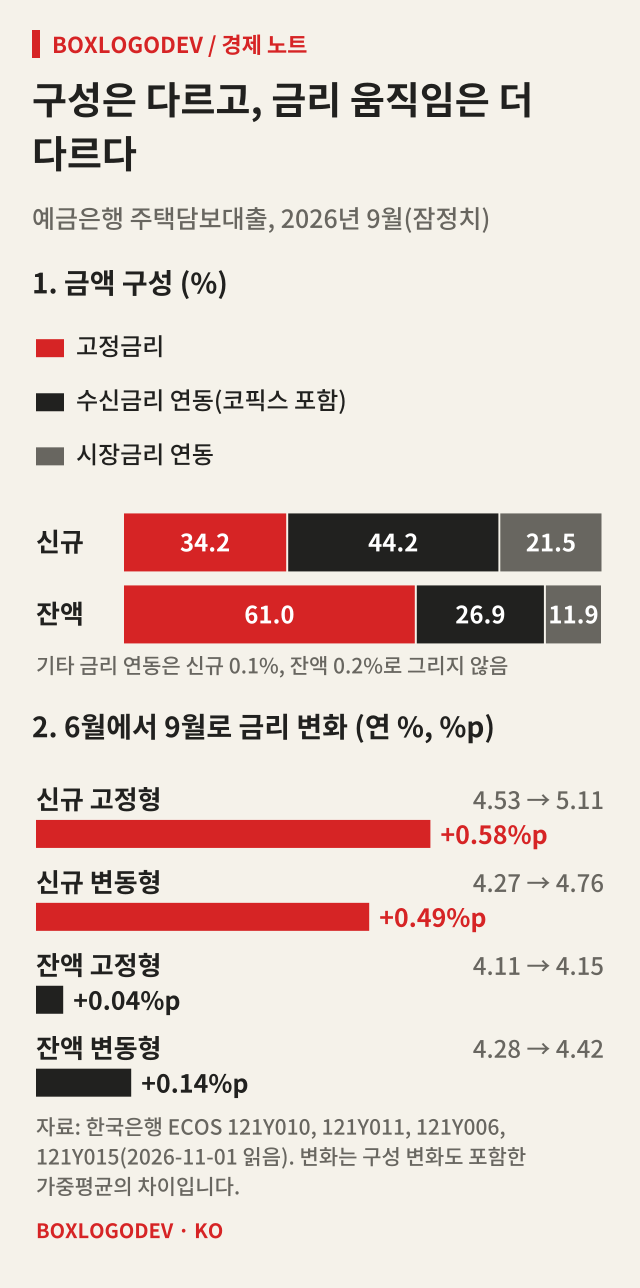
구성을 보면 신규 대출은 고정 34.2%, 수신금리 연동 44.2%, 시장금리 연동 21.5%, 기타 0.1%이고, 잔액은 고정 61.0%, 수신금리 연동 26.9%, 시장금리 연동 11.9%, 기타 0.2%입니다. 코픽스 연동 대출은 수신금리 연동에 포함됩니다.
직전 분기 말인 2026년 6월과 9월을 견주면 금리 변화(연 %)는 더 크게 갈립니다. 신규 고정형은 4.53%에서 5.11%로 0.58%p, 신규 변동형은 4.27%에서 4.76%로 0.49%p 올랐습니다. 잔액 고정형은 4.11%에서 4.15%로 0.04%p, 잔액 변동형은 4.28%에서 4.42%로 0.14%p 올랐습니다. 9월 신규 고정형과 잔액 고정형의 차이는 0.96%p입니다. 이 차이는 시장의 금리 변화가 이미 대출받은 사람에게 닿는 속도가 잔액의 구성과 금리 재산정 시점에 달려 있음을 짐작하게 합니다. 다만 이 수치는 가중평균이어서 구성 변화도 들어 있습니다.
신규 비중이 왜 이렇게 줄었는지 보도자료는 설명하지 않습니다. 언론 보도로는 머니투데이 「"일단 싸니까" 변동형 몰린 차주들…주담대 고정금리 비중 5년 만에 최저」(2026년 6월 26일)가 있는데, 여기서 한국은행 금융통계팀장은 은행채 5년물 금리 상승과 보금자리론 취급 감소를 들어 고정금리 비중이 다시 늘 가능성은 크지 않다고 봤습니다. 같은 표에서 신규 고정형 금리는 2026년 3월까지 변동형보다 낮다가(3월 −0.07%p) 4월부터 높아져 9월에는 0.35%p 높습니다. 금리 차이가 영향을 주었을 수 있지만, 신규 고정 비중은 고정형이 더 쌌던 2025년 10월부터 2026년 3월까지도 94.0%에서 60.8%로 내렸습니다. 금리 차이 하나로 단정할 수는 없고, 은행의 취급 방침이나 정책 영향은 이 표에 나오지 않습니다.
고정금리 비중 숫자를 읽는 순서
첫째, 신규 기준인지 잔액 기준인지 봅니다. 34.2%와 61.0%는 다른 질문의 답입니다. 둘째, 신규 비중의 변화가 잔액에 닿으려면 시간이 걸린다는 점을 생각합니다. 위 식에 내 가정을 넣으면 대략의 크기를 가늠할 수 있지만, 실제 경로까지 맞히지는 못합니다. 셋째, 내 대출이 주기형인지 혼합형인지, 다음 금리 변경일이 언제인지 약정서에서 확인합니다. 통계표에서 어느 칸에 들어가는지보다 그 날짜가 내 이자에 더 직접적입니다.
10월분은 2026년 11월 25일 12시 공표 예정입니다. 자료는 한국은행 「2026년 9월 금융기관 가중평균금리」와 ECOS의 '예금은행 고정 및 변동금리대출 비중'에서 볼 수 있습니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…