한국은행이 2026년 10월 8일 발표한 「2026년 8월 국제수지(잠정)」를 보면 8월 상품수지는 468.1억 달러 흑자입니다. 그런데 같은 보도자료 뒤쪽 참고표에 실린 관세청 통관 기준 숫자로 계산하면 8월 수출 982.8억 달러에서 수입 635.0억 달러를 뺀 무역수지는 347.8억 달러입니다. 같은 달, 같은 나라의 물건 장사인데 흑자가 120.3억 달러나 차이 납니다.
둘 중 하나가 틀린 것은 아닙니다. 두 통계는 ‘무엇을, 언제, 얼마로’ 세는지가 다릅니다. 이 글을 읽고 나면 뉴스에서 무역수지와 상품수지가 따로 나올 때 어느 쪽이 어떤 질문에 답하는지 구별할 수 있고, 그 차이가 어디서 생기는지 작은 계산으로 직접 따라가 볼 수 있습니다.
같은 8월, 흑자가 두 개
먼저 숫자를 나란히 놓겠습니다. 관세청 통관 기준으로 8월 수출은 982.8억 달러, 수입은 635.0억 달러입니다. 한국은행 국제수지 기준으로는 수출 1,048.0억 달러, 수입 579.9억 달러입니다. 국제수지 쪽이 수출은 65.2억 달러 더 많고 수입은 55.1억 달러 더 적습니다. 두 몫을 더한 65.2+55.1=120.3억 달러가 두 흑자의 차이입니다.
경제 노트
같은 8월, 흑자가 두 개
2026년 8월, 단위 억 달러
통관 기준 무역수지(관세청)
- 수출 982.8 − 수입(CIF) 635.0
- = 347.8 흑자
국제수지 상품수지(한국은행)
- 수출 1,048.0 − 수입(FOB) 579.9
- = 468.1 흑자
차이 120.3은 양쪽에서 생김
- 수출이 65.2 더 큼(1,048.0 − 982.8)
- 수입이 55.1 더 작음(635.0 − 579.9)
- 65.2 + 55.1 = 120.3
경상수지는 여기서 한 번 더 더함
- 상품 468.1 + 서비스 −16.8
- + 본원소득 19.2 + 이전소득 −9.4
- = 461.1
자료: 한국은행 「2026년 8월 국제수지(잠정)」(2026-10-08) 본문 표와 <참고 1> 통관기준 수출입(자료: 관세청). 잠정치이며 나중에 수정될 수 있습니다.
상품수지는 경상수지의 첫 줄입니다. 8월 경상수지 461.1억 달러는 상품수지 468.1억 달러에 서비스수지 −16.8억, 본원소득수지 19.2억, 이전소득수지 −9.4억 달러를 더한 값입니다. 그러니 ‘경상흑자’ 기사에 나오는 상품 숫자는 관세청 무역수지가 아니라 국제수지 상품수지입니다. 한국은행도 보도자료 주석에 국제수지의 상품 수출입은 통관 신고된 물품을 대상으로 하는 통관 기준 수출입과 차이가 있다고 적어 두었습니다.
8월만의 일은 아닙니다
같은 보도자료의 표로 지난해 8월과 올해 7월도 비교해 볼 수 있습니다. 2025년 8월은 통관 무역수지 64.0억 달러에 상품수지 107.2억 달러, 2026년 7월은 306.5억 달러에 404.3억 달러였습니다. 세 달 모두 상품수지가 더 컸습니다. 1~8월 누계로 보면 통관 무역수지는 6,935.9−4,909.6=2,026.3억 달러, 상품수지는 2,810.9억 달러입니다.
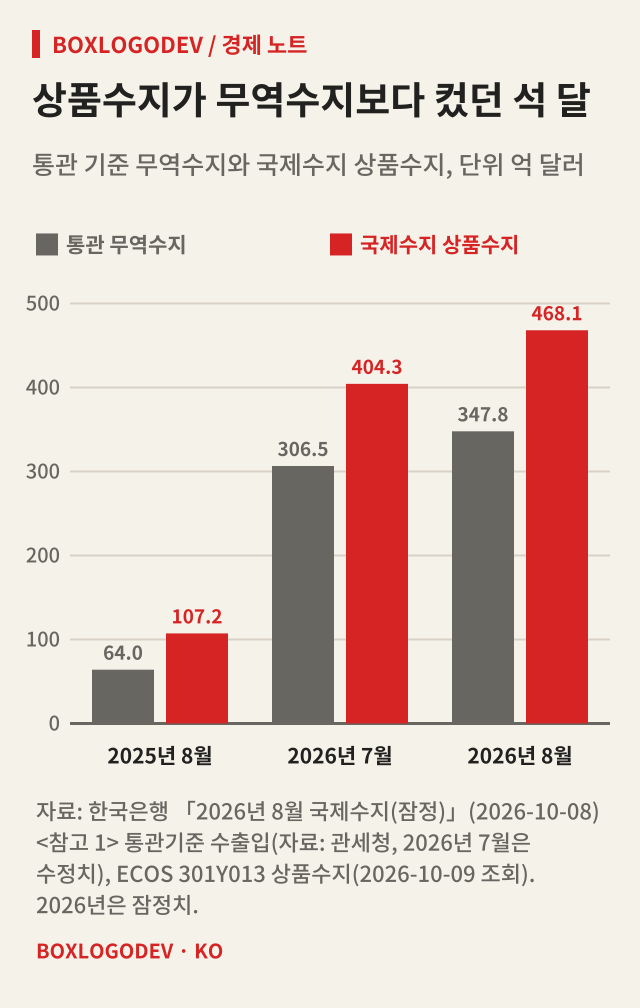
다만 여기서 ‘상품수지는 언제나 무역수지보다 크다’는 규칙을 끌어내면 곤란합니다. 차이의 크기와 방향은 수출입 구성과 기업의 생산 방식에 따라 달라지고, 이 글에서 확인한 것은 이 보도자료에 실린 기간뿐입니다. 또 2026년 숫자는 잠정치라서 기초자료가 바뀌면 고쳐집니다. 7월 통관 숫자에 수정치 표시가 붙어 있는 것도 그래서입니다.
무엇을, 언제, 얼마로 세는가
차이를 만드는 첫 번째 기준은 ‘무엇을 수출입으로 보느냐’입니다. 관세청 통계는 물건이 우리나라 관세선을 넘을 때 수출입으로 셉니다. 국제수지는 IMF 국제수지매뉴얼(BPM6)에 따라 물건의 소유권이 거주자에서 비거주자로, 또는 그 반대로 넘어갈 때 셉니다. 한국은행 「경제금융용어 800선」의 ‘상품수지’ 항목도 이 소유권 이전 기준을 두 통계가 어긋나는 가장 큰 이유로 듭니다.
이 기준 하나로 결과가 크게 달라집니다. 우리 기업이 해외 공장에 부품을 보내 조립만 맡기고 소유권은 그대로 갖고 있다면, 부품은 관세선을 넘었으니 통관 수출에는 잡히지만 팔린 것이 아니므로 국제수지 수출에서는 빠집니다. 거꾸로 그 공장에서 완성된 제품을 우리 기업이 외국 구매자에게 팔면 물건은 한국 땅을 밟지 않았어도 국제수지 수출이 됩니다. 해외 공장에 내는 조립비는 상품이 아니라 서비스수지의 가공서비스로 기록됩니다. 8월 가공서비스 수지는 6.5억 달러 적자였는데, 해외에 낸 가공료가 외국에서 받은 가공료보다 그만큼 많았다는 뜻입니다.
경제 노트
두 통계가 다르게 세는 세 가지
통관 기준(관세청)과 국제수지 기준(한국은행)
1 · 무엇을 수출입으로 보나
- 통관: 물건이 관세선을 넘으면
- 국제수지: 소유권이 거주자와 비거주자 사이에서 넘어가면
- 소유권 없이 가공하러 오가는 물건은 빠짐
2 · 국경을 넘지 않는 거래
- 중계무역: 외국에서 사서 외국에 판 차익
- 통관 0, 국제수지에는 순수출로 계상
- 8월 중계무역순수출 13.5억 달러
3 · 수입품 값을 어디서 매기나
- 통관 수입: CIF(운임·보험료 포함)
- 국제수지 수입: FOB(선적항 가격)
- 운임·보험료는 서비스 거래로 따로 다룸
그 밖에 계상 시점·분류·포괄범위 조정
- 보도자료는 차이를 항목별로 나눠 공개하지 않음
자료: 한국은행 「2026년 8월 국제수지(잠정)」(2026-10-08) 주석과 국제수지통계 개요, 「경제금융용어 800선」 ‘상품수지’, ECOS 301Y013 중계무역순수출(2026-10-09 조회), IMF BPM6 Compilation Guide 11장.
두 번째는 국경을 아예 넘지 않는 거래입니다. 중계무역은 외국에서 산 물건을 국내로 들여오지 않고 그대로 다른 나라에 파는 거래입니다. 통관 통계에는 나타나지 않지만 국제수지에서는 판 값에서 산 값을 뺀 차익이 ‘중계무역순수출’로 상품수지에 들어갑니다. 한국은행 경제통계시스템(ECOS)으로 확인하면 8월 중계무역순수출은 13.5억 달러였습니다. 수출 쪽 차이 65.2억 달러 가운데 이만큼은 이름이 붙은 몫입니다.
세 번째는 ‘얼마로’입니다. 관세청 통계에서 수출은 선적항 가격인 FOB로, 수입은 운임과 보험료를 더한 CIF로 매깁니다. 국제수지는 수출과 수입을 모두 FOB로 매깁니다. 그래서 통관 수입에서 운임과 보험료를 빼야 국제수지 수입이 되고, 그만큼 수입이 작아져 흑자가 커집니다. 빠진 운임과 보험료는 사라지는 것이 아니라 서비스 거래로 따로 기록됩니다.
보도자료는 이 밖에도 관세청 통계를 국제수지 기준에 맞추려고 계상 시점, 분류, 포괄범위를 조정한다고 설명합니다. 다만 8월 차이 120.3억 달러를 원인별로 몇 억 달러씩인지 나눈 표는 공개하지 않았습니다. 그래서 이 글도 중계무역 13.5억 달러 말고는 원인별 금액을 단정하지 않습니다.
흑자 30이 43.5가 되는 가상 계산
세 기준이 어떻게 합쳐지는지 작은 가상 예로 따라가 보겠습니다. 아래 숫자는 설명용으로 정한 값이고 실제 기업이나 8월 내역이 아니며, 단위도 정하지 않았습니다.
경제 노트
흑자 30이 43.5가 되는 계산
가상 예 · 실제 기업이나 8월 내역이 아님
통관 기준
- 수출 100(해외 위탁가공용 부품 15 포함)
- 수입 CIF 70(운임·보험료 3.5 포함)
- 무역수지 100 − 70 = 30
수출 다시 세기
- 가공용 부품 15 빼기(소유권 그대로)
- 해외 공장에서 완성해 외국에 판 20 더하기
- 100 − 15 + 20 = 105
중계무역, 수입 FOB
- 외국에서 40에 사서 외국에 45에 팔기: 순수출 +5
- 수입 70 − 운임·보험료 3.5 = 66.5
상품수지
- 105 + 5 − 66.5 = 43.5
- 차이 13.5 = −15 + 20 + 5 + 3.5
설명용 가상 값이며 단위는 정하지 않았습니다. 해외 공장이 받는 가공료와 수입 운임은 상품수지가 아니라 서비스수지에 들어갑니다.
통관 기준으로 수출 100, 수입 70이라 무역수지는 30입니다. 수출 100에는 해외 협력공장에 조립을 맡기려고 보낸 부품 15가 들어 있고, 수입 70에는 운임과 보험료 3.5가 들어 있습니다. 이제 국제수지 기준으로 다시 셉니다. 소유권이 넘어가지 않은 부품 15를 빼고, 그 공장에서 완성해 외국에 판 제품 20을 더하면 수출은 100−15+20=105입니다. 외국에서 40에 사서 다른 나라에 45에 판 중계무역은 순수출 5로 들어갑니다. 수입은 70에서 운임·보험료 3.5를 뺀 66.5입니다.
그러면 상품수지는 105+5−66.5=43.5입니다. 통관 무역수지 30과의 차이 13.5는 −15+20+5+3.5로 정확히 나뉩니다. 반올림이 필요 없도록 숫자를 골랐으니 계산기로 그대로 확인할 수 있습니다. 해외 공장에 낸 조립비와 수입 운임은 이 계산에 없지만, 국제수지에서는 서비스수지에 따로 기록되어 경상수지에는 결국 반영됩니다.
뉴스를 볼 때 확인할 한 가지
무역수지와 상품수지는 다른 질문에 답합니다. 통관 무역수지는 ‘우리 국경을 넘은 물건이 얼마인가’를, 국제수지 상품수지는 ‘거주자와 비거주자 사이에 팔고 산 물건이 얼마인가’를 셉니다. 국제수지 상품수지가 나라 전체의 대외 거래를 보여 주는 경상수지의 일부라는 점도 다릅니다. 다음에 두 숫자가 다르게 보도되면 먼저 출처가 관세청 통관 통계인지 한국은행 국제수지인지 확인하세요. 그 한 단계만 거쳐도 ‘흑자가 왜 이렇게 다르냐’는 혼란 대부분이 풀립니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…