한국은행이 2026년 9월 30일 발표한 「2026년 8월 금융기관 가중평균금리」에는 은행의 대출금리와 예금금리 차이가 두 번 나옵니다. 8월에 새로 취급한 거래로 계산한 차이는 1.19%p이고, 8월 말 남아 있는 잔액으로 계산한 차이는 2.20%p입니다. 같은 은행들, 같은 달인데 한쪽이 거의 두 배입니다. 기사 제목에 ‘예대금리차 확대’나 ‘축소’가 나올 때 어느 숫자를 말하는지에 따라 이야기가 달라집니다. 실제로 이번 달 신규 기준 차이는 전월보다 0.13%p 커졌고, 잔액 기준 차이는 0.02%p 줄었습니다.
이 글을 읽고 나면 두 숫자가 각각 무엇의 평균인지, 왜 잔액 기준이 늘 더 큰지 설명할 수 있습니다. 보도자료 표의 숫자만으로 2.20%p를 두 조각으로 나누어 보고, 잔액 기준 금리가 왜 느리게 움직이는지도 작은 계산으로 확인합니다.
예대금리차는 두 가중평균의 차이
예대금리차는 은행이 돈을 빌려주고 받는 대출금리에서 예금자에게 주는 예금금리를 뺀 값입니다. 한국은행 「경제금융용어 800선」은 이것을 은행 수익의 본질적 원천으로 설명하면서, 분석 목적에 따라 신규취급액이나 잔액을 기준으로 잴 수 있다고 덧붙입니다. 여기서 두 금리는 모두 가중평균입니다. 각 거래의 금리에 금액을 곱해 더한 뒤 금액 합계로 나누므로, 금액이 큰 거래일수록 평균을 더 세게 끌어당깁니다.
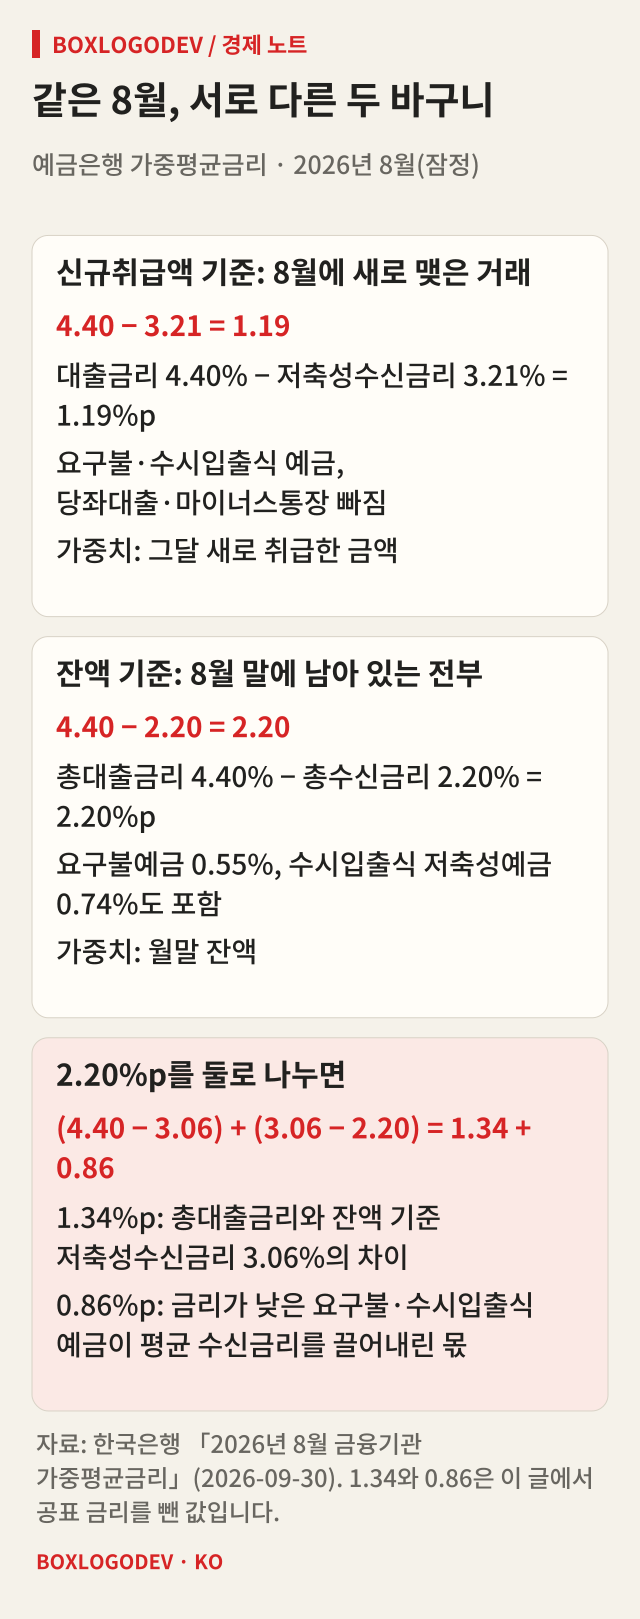
두 기준은 무엇을 평균하느냐가 다릅니다. 신규취급액 기준은 그달에 새로 맺은 예금과 대출의 금리를 그달 신규 금액으로 가중평균합니다. 최근 금리 흐름이 잘 드러나 지금 예금에 가입하거나 대출을 받으려는 사람에게 쓸모가 있습니다. 다만 수신에서는 요구불예금과 수시입출식 저축성예금이, 대출에서는 당좌대출과 마이너스통장대출이 빠집니다. 그래서 보도자료의 신규 기준 금리차도 대출금리에서 ‘저축성수신금리’를 뺀 값입니다.
잔액 기준은 월말에 은행 장부에 남아 있는 모든 예금과 대출의 금리를 월말 잔액으로 가중평균합니다. 신규 기준에서 빠진 예금과 대출도 모두 들어갑니다. 한국은행은 이 통계가 예대금리차를 통해 금융기관 수지에 관한 정보를 포괄적으로 준다고 설명합니다.
2.20%p를 두 조각으로 나누면
8월 잔액 기준 숫자를 보면 이유가 보입니다. 총대출금리는 연 4.40%, 총수신금리는 연 2.20%입니다. 그런데 총수신 안에서 요구불예금의 평균 금리는 0.55%, 수시입출식 저축성예금은 0.74%에 그칩니다. 이 둘을 뺀 잔액 기준 저축성수신금리는 3.06%입니다.
그러면 2.20%p를 이렇게 나눌 수 있습니다. 총대출금리 4.40%에서 저축성수신금리 3.06%를 빼면 1.34%p입니다. 저축성수신금리 3.06%와 총수신금리 2.20%의 차이 0.86%p는 이자가 거의 붙지 않는 예금이 섞이면서 평균 수신금리가 내려간 몫입니다. 1.34+0.86=2.20입니다. 1.34%p는 신규 기준 1.19%p와 꽤 가깝습니다. 두 기준의 차이 대부분이 저금리 예금을 넣느냐 빼느냐에서 나온다는 뜻입니다. 남은 차이는 신규 기준이 그달 거래만, 잔액 기준이 오래전 맺은 거래까지 담는 데서 생깁니다.
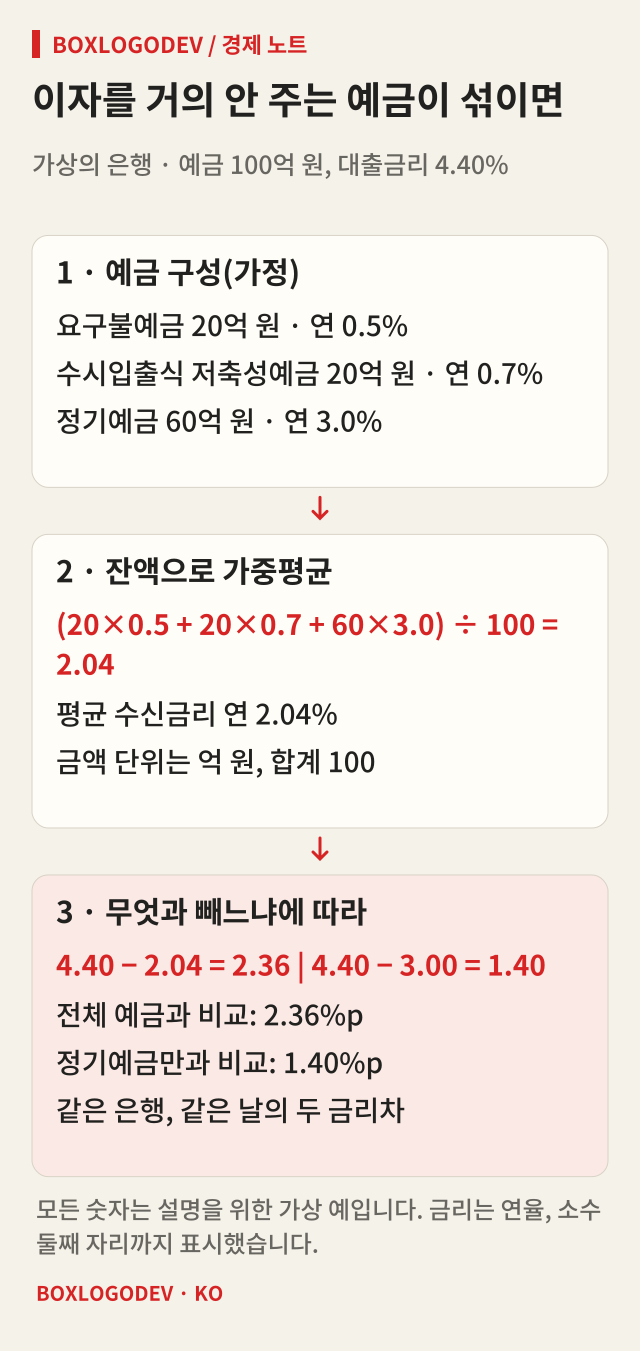
작은 가상 은행으로 계산해 보겠습니다. 예금 100억 원 가운데 요구불예금 20억 원은 연 0.5%, 수시입출식 저축성예금 20억 원은 연 0.7%, 정기예금 60억 원은 연 3.0%를 준다고 합시다. 잔액으로 가중평균하면 (20×0.5+20×0.7+60×3.0)÷100=204÷100, 곧 연 2.04%입니다. 대출금리가 연 4.40%라면 전체 예금과의 차이는 2.36%p, 정기예금만과의 차이는 1.40%p입니다. 은행도 날짜도 같은데 무엇을 빼느냐에 따라 금리차가 1%p 가까이 달라집니다.
잔액 금리는 천천히 따라간다
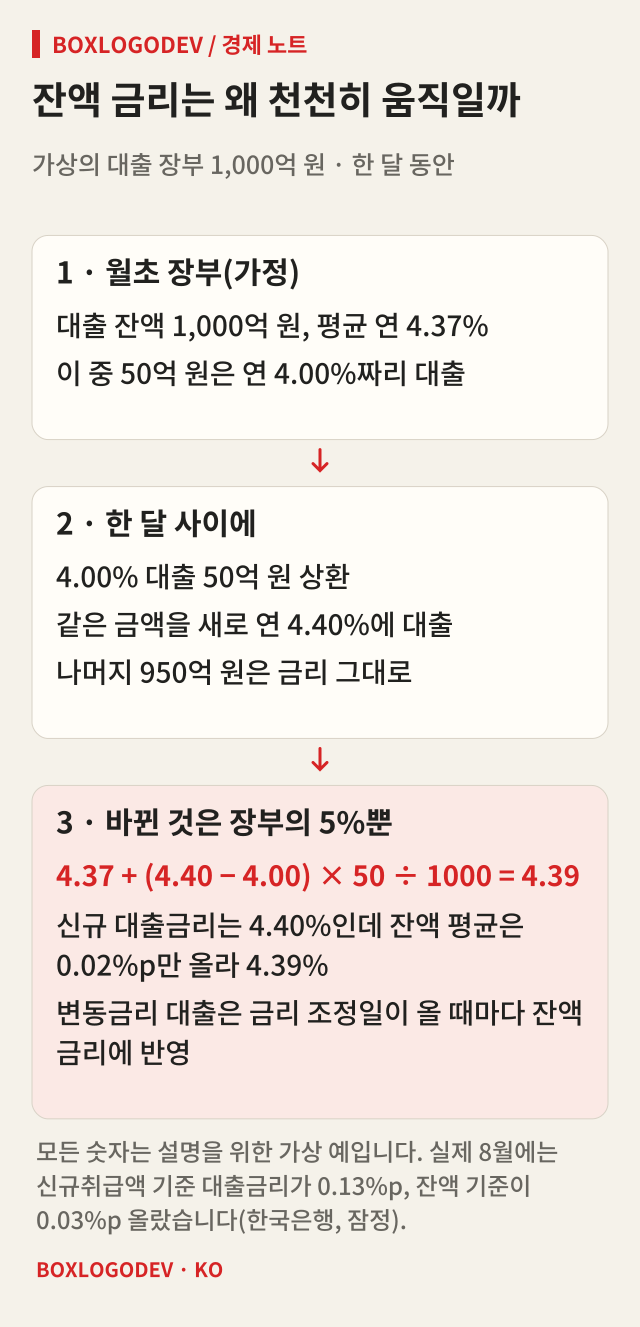
8월에 신규 대출금리는 전월보다 0.13%p 올랐는데 잔액 기준 총대출금리는 0.03%p 올랐습니다. 잔액은 수년에 걸쳐 쌓인 대출의 평균이어서, 한 달 동안 새 금리로 바뀌는 부분은 장부의 일부뿐이기 때문입니다.
다시 가상의 예입니다. 대출 잔액 1,000억 원의 평균 금리가 연 4.37%인 은행에서 연 4.00%짜리 대출 50억 원이 상환되고, 같은 금액을 새로 연 4.40%에 빌려준다고 합시다. 바뀐 것은 장부의 5%이고 금리 차이는 0.40%p이므로 평균은 4.37+0.40×50÷1,000=4.39%가 됩니다. 신규 금리가 4.40%여도 잔액 평균은 0.02%p만 움직입니다. 고정금리 대출은 만기나 상환 때까지 이 장부에 옛 금리로 남고, 변동금리 대출은 금리 조정일이 올 때마다 새 금리가 반영됩니다. 8월 말 잔액 기준 가계대출의 42.7%가 고정금리로 분류됩니다(변동 주기가 5년 이상인 주기형 대출 포함).
예금 쪽도 같습니다. 이미 가입한 정기예금은 만기까지 약정 금리를 받습니다. 그래서 금리가 오르는 시기에는 신규 기준이 먼저 오르고 잔액 기준이 뒤따르며, 내리는 시기에는 그 반대가 됩니다.
2016년 이후 매달 잔액 기준이 더 컸다
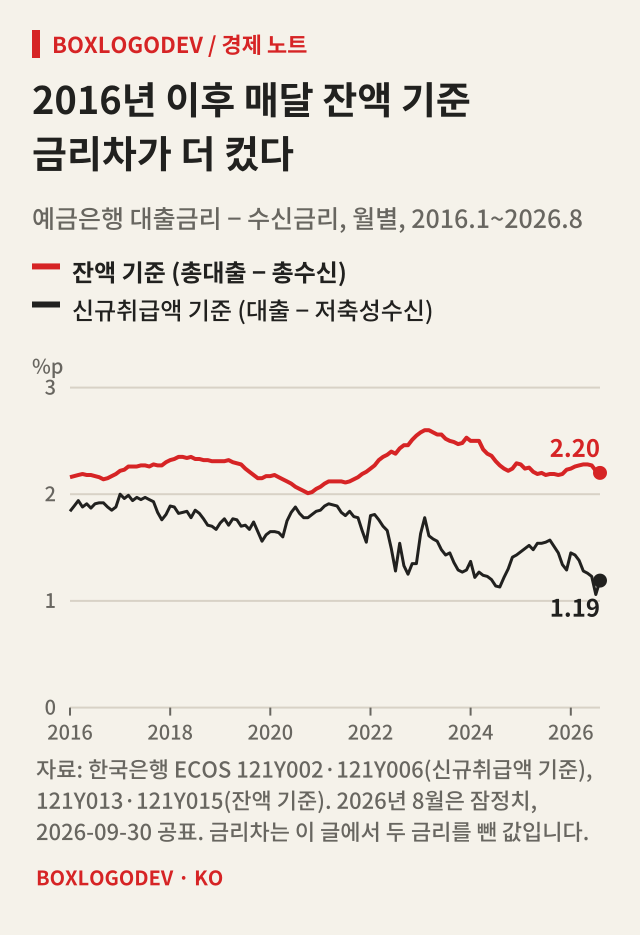
한국은행 경제통계시스템(ECOS)의 월별 자료로 2016년 1월부터 2026년 8월까지 128개월의 두 금리차를 계산해 보면 잔액 기준은 2.01~2.60%p, 신규 기준은 1.06~2.00%p 범위에 있었고, 모든 달에 잔액 기준이 더 컸습니다. 두 값의 간격은 가장 좁을 때 0.19%p(2020년 7월), 가장 넓을 때 1.28%p(2024년 2월)였습니다. 신규 기준 1.06%p는 2026년 7월 값으로 이 기간 가장 낮았습니다.
2026년 8월 값은 잠정치이며 기초자료가 보완되면 수정될 수 있습니다. 지난 흐름이 앞으로도 이어진다는 뜻은 아닙니다.
예대금리차를 읽을 때 확인할 것
예대금리차는 금리의 차이일 뿐 은행이 실제로 번 이자 이익과 같지 않습니다. 예금과 대출의 금액이 다르고, 은행에는 예금과 대출 말고도 다른 수입과 비용이 있기 때문입니다. 유가증권 투자 손익까지 넣어 이익률을 보는 지표로는 순이자마진(NIM)이 따로 있습니다. 이 글은 특정 예금이나 대출 상품을 권하지 않습니다.
예대금리차 숫자를 보면 먼저 이것 하나를 확인하면 됩니다. 신규취급액 기준인지 잔액 기준인지입니다. 신규 기준은 ‘요즘 새로 맺는 거래’의 대출과 저축성예금 차이, 잔액 기준은 ‘장부 전체’의 대출과 모든 예금 차이입니다. 둘을 섞어 비교하면 1%p 가까운 차이가 저절로 생깁니다. 원문과 통계표는 한국은행 「2026년 8월 금융기관 가중평균금리」에서, 월별 시계열은 한국은행 경제통계시스템(ECOS)의 예금은행 수신금리·대출금리 표에서 볼 수 있습니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…