한국은행이 2026년 9월 29일 발표한 「2026년 9월 기업경기조사 결과 및 경제심리지수(ESI)」에는 방향이 반대인 두 숫자가 나란히 실려 있습니다. 전산업 기업심리지수(CBSI)는 99.6에서 99.1로 0.5포인트 내렸고, 경제심리지수(ESI)는 99.4에서 99.9로 0.5포인트 올랐습니다. 같은 날 같은 기관이 낸 ‘심리’ 지표인데, 어떤 기사는 체감 경기가 꺾였다고 쓰고 어떤 기사는 심리가 나아졌다고 씁니다.
둘 중 하나가 틀린 것은 아닙니다. 두 지수는 서로 다른 질문을 모아 만든 숫자입니다. 이 글을 읽고 나면 두 지수가 각각 무엇을 재는지 구별할 수 있고, 다음 발표 때 보도자료의 기여도 표를 펴서 어느 항목이 지수를 움직였는지 직접 확인할 수 있습니다.
두 지수가 모으는 질문이 다릅니다
출발점은 기업경기실사지수(BSI)입니다. 한국은행은 매달 전국 법인기업에 업황, 생산, 자금사정 같은 항목을 묻고 ‘좋아졌다’는 응답 비중에서 ‘나빠졌다’는 응답 비중을 뺀 뒤 100을 더합니다. 그래서 BSI는 0에서 200 사이 값이고, 100보다 크면 긍정적으로 답한 업체가 더 많다는 뜻입니다. 9월 조사는 9월 10일부터 17일까지 3,524개 업체를 대상으로 했고 3,163개 업체가 답했습니다.
기업심리지수는 이 BSI 가운데 아홉 개를 골라 합친 지수입니다. 제조업은 업황·생산·신규수주·제품재고·자금사정, 비제조업은 업황·매출·채산성·자금사정이며, 모두 이번 달 실적입니다. 경제심리지수는 고르는 항목부터 다릅니다. 기업 쪽에서는 제조업의 수출·가동률·자금사정, 비제조업의 업황·자금사정에 대한 다음 달 전망 다섯 개를 쓰고, 여기에 소비자동향조사의 가계수입전망과 소비지출전망 두 개를 더합니다. 가중치는 기업 항목이 0.15씩, 소비자 항목이 0.125씩입니다.
경제 노트
같은 조사, 다른 바구니
두 지수가 고르는 항목과 시점
기업심리지수(CBSI): 이번 달 실적
- 기업만 대상
- 제조업 5개: 업황·생산·신규수주·제품재고·자금사정
- 비제조업 4개: 업황·매출·채산성·자금사정
경제심리지수(ESI): 다음 달 전망
- 기업과 소비자 7개 항목의 가중평균
- 제조업 수출·가동률·자금사정 전망 0.15씩
- 비제조업 업황·자금사정 전망 0.15씩
- 소비자 가계수입·소비지출 전망 0.125씩
공통점: 100은 장기평균
- 항목마다 2003~2025년 평균과 표준편차로 표준화
- 100보다 크면 과거 평균보다 낙관, 작으면 비관
자료: 한국은행 「2026년 9월 기업경기조사 결과 및 경제심리지수(ESI)」 부록 2·3(2026-09-29)
공통점도 있습니다. 두 지수 모두 항목마다 2003년부터 2025년까지의 평균과 표준편차로 표준화한 뒤 합치고, 그 장기평균을 100으로 맞춥니다. 그래서 100보다 크면 과거 평균보다 낙관적이고, 작으면 비관적이라고 읽습니다. 한국은행은 보도자료 부록에서 기업심리지수는 기업이 체감하는 현재 경기를, 경제심리지수는 소비자와 기업의 향후 전망을 중심으로 설계했다고 설명합니다.
9월에 움직인 항목은 따로 있었습니다
보도자료에는 항목별 기여도가 공개돼 있어 두 숫자를 쪼개 볼 수 있습니다. 기업심리지수부터 보면, 제조업은 103.8에서 99.5로 4.3포인트 내렸습니다. 가장 크게 끌어내린 항목은 제품재고(−1.8)였습니다. 제품재고 BSI는 재고가 ‘과잉’이라는 응답이 늘수록 올라가는 역계열이라, 실적이 100에서 103으로 오른 것이 지수에는 마이너스로 들어갑니다. 신규수주(92→87, −1.0), 생산(92→89, −0.6), 업황(81→79, −0.5), 자금사정(82→81, −0.4)도 모두 내렸습니다. 반대로 비제조업은 96.7에서 98.9로 2.2포인트 올랐습니다. 자금사정(+1.0), 업황(+0.7), 채산성(+0.5)이 올렸고 매출은 그대로였습니다. 둘을 합친 전산업 기업심리지수가 0.5포인트 내린 것입니다.
경제심리지수 쪽 일곱 항목 가운데 9월에 움직인 것은 셋뿐이었습니다. 제조업 수출전망 BSI가 97에서 94로 내려 −0.4, 소비자의 가계수입전망 CSI가 100에서 102로 올라 +0.6, 소비지출전망 CSI가 109에서 110으로 올라 +0.3이었습니다. 나머지 네 항목은 전망치가 전달과 같아 기여도가 0.0입니다. −0.4+0.6+0.3=+0.5가 경제심리지수의 상승폭과 정확히 맞습니다.
경제 노트
9월의 −0.5p와 +0.5p를 쪼개면
한국은행이 공표한 기여도, 단위 p
제조업 CBSI 103.8 → 99.5(−4.3)
- 제품재고 −1.8 · 신규수주 −1.0 · 생산 −0.6
- 업황 −0.5 · 자금사정 −0.4
비제조업 CBSI 96.7 → 98.9(+2.2)
- 자금사정 +1.0 · 업황 +0.7 · 채산성 +0.5 · 매출 0.0
- 전산업 CBSI는 99.6 → 99.1(−0.5)
ESI 99.4 → 99.9(+0.5)
- 제조업 수출전망 97 → 94: −0.4
- 가계수입전망 100 → 102: +0.6
- 소비지출전망 109 → 110: +0.3
- 나머지 4개 항목은 변동 없음: 0.0
- −0.4 + 0.6 + 0.3 = +0.5
자료: 한국은행 보도자료(2026-09-29) 2~3·8쪽, ECOS 512Y014·511Y002(2026-10-10 조회). 제품재고는 늘수록 지수를 낮추는 역계열.
정리하면 9월의 엇갈림은 이렇게 생겼습니다. 기업심리지수를 끌어내린 제조업의 재고·수주·생산 실적은 경제심리지수에 들어가지 않습니다. 경제심리지수를 끌어올린 소비자 두 항목은 기업심리지수에 들어가지 않습니다. 두 지수가 공유하는 것은 같은 기업경기조사라는 출처뿐이고, 쓰는 질문과 시점은 겹치지 않습니다.
같은 1포인트라도 무게가 다릅니다
숫자를 보면 하나가 더 눈에 띕니다. 수출전망은 3포인트나 내렸는데 기여도는 −0.4에 그쳤고, 가계수입전망은 2포인트 올랐을 뿐인데 +0.6이었습니다. 가중치 차이로는 설명되지 않습니다. 오히려 수출전망의 가중치(0.15)가 가계수입전망(0.125)보다 큽니다.
차이는 표준화에서 나옵니다. 각 항목을 과거 표준편차로 나눠 합치므로, 평소 크게 출렁이던 항목의 1포인트는 가볍고 잔잔하던 항목의 1포인트는 무겁습니다. 보도자료는 항목별 평균과 표준편차를 공개하지 않아 정확한 계산을 재현할 수는 없습니다. 다만 2026년 3~9월 공표 기여도를 지수 변화로 나눠 보면 수출전망은 1포인트에 0.1~0.15 정도, 가계수입전망은 0.3 안팎으로 꾸준했습니다. 아래 그림은 같은 원리를 지어낸 숫자로 보여 줍니다.
경제 노트
가상 예: 점수는 줄었는데 합성지수는 오른다
숫자는 설명용으로 지어낸 것, 한국은행 값이 아님
출렁이는 지표 A
- 평균 90, 표준편차 15
- 90 → 87, 3p 하락
- 표준화 변화 −3 ÷ 15 = −0.2
잔잔한 지표 B
- 평균 100, 표준편차 5
- 100 → 102, 2p 상승
- 표준화 변화 +2 ÷ 5 = +0.4
같은 가중치 0.5로 합성
- 원점수 합: −3 + 2 = −1
- 합성 변화: 0.5 × (−0.2) + 0.5 × 0.4 = +0.1
- 덜 출렁이던 쪽의 2p가 더 무겁다
실제 지수는 이 합을 다시 환산해 장기평균이 100이 되게 맞춘다. 이 예는 그 단계를 생략했다.
지표 A는 3포인트 내리고 지표 B는 2포인트 올라 원점수 합은 −1입니다. 그런데 A의 표준편차가 15, B가 5라면 표준화 변화는 −3÷15=−0.2와 +2÷5=+0.4가 되고, 가중치 0.5씩 합치면 +0.1입니다. 점수는 줄었는데 합성지수는 오르는 것이지요. 실제 지수는 이 합을 다시 환산해 장기평균이 100이 되게 맞추지만, 방향이 뒤집히는 이유는 이 단계에서 이미 정해집니다.
올해 흐름 속에 놓아 보기
한 달 변화만 보면 엇갈렸지만, 2026년 1월부터 놓고 보면 두 지수 모두 올해 내내 100 아래에 있었고 봄 이후 함께 올라왔습니다. 기업심리지수는 1월 94.0에서 8월 99.6까지 올랐다가 9월에 조금 내렸고, 경제심리지수는 4월 91.7을 바닥으로 9월 99.9까지 올라왔습니다. 두 숫자 모두 ‘과거 평균보다 아직 약간 비관적’이라는 점은 같습니다.
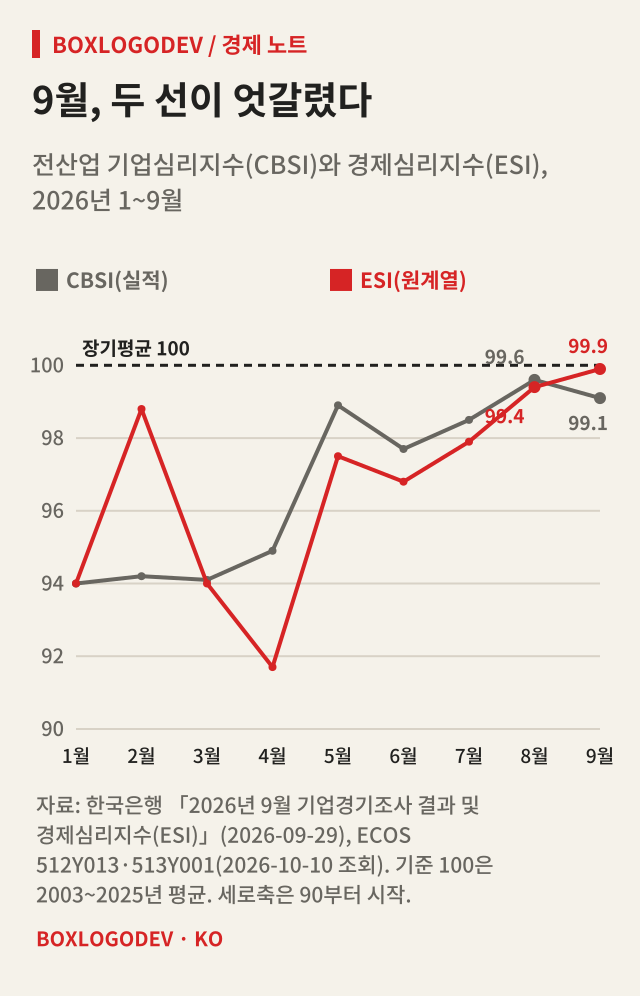
월별 원계열은 계절이나 일시적 요인에 따라 출렁입니다. 한국은행이 함께 내는 경제심리지수 순환변동치는 9월 98.3으로 전월보다 0.7포인트 올랐고, 현재 추정으로는 1월 95.0부터 여덟 달 연속 올랐습니다. 다만 순환변동치는 매달 계절·불규칙 요인을 다시 추정하므로 과거 값까지 전부 수정될 수 있습니다. 심리지표의 오르내림이 생산이나 소비 같은 실물지표의 앞날을 그대로 예고하는 것도 아닙니다.
다음 발표 때 쓸 수 있는 세 단계
10월 기업경기조사와 경제심리지수는 10월 29일에 발표될 예정입니다. 그때 두 숫자가 또 엇갈리면 다음 순서로 읽어 보시기 바랍니다. 첫째, 어느 지수인지 확인합니다. 기업의 이번 달 실적을 모은 기업심리지수인지, 기업과 소비자의 다음 달 전망을 모은 경제심리지수인지에 따라 답하는 질문이 다릅니다. 둘째, 수준과 변화를 나눠 봅니다. 99.9는 ‘올랐다’와 ‘여전히 100 아래’가 동시에 맞는 숫자입니다. 셋째, 보도자료의 기여도 표를 펴서 몇 개 항목이 움직였는지 봅니다. 9월처럼 일곱 항목 중 셋만 움직였다면, 헤드라인 숫자보다 그 세 항목의 사정이 더 많은 것을 말해 줍니다.
두 지수가 반대로 움직일 때는 어느 한쪽을 고를 필요가 없습니다. 9월의 숫자는 “제조업체들이 느낀 9월 실적은 나빠졌지만, 소비자들의 다음 달 살림 전망은 조금 나아졌다”로 함께 읽을 때 가장 정확합니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…