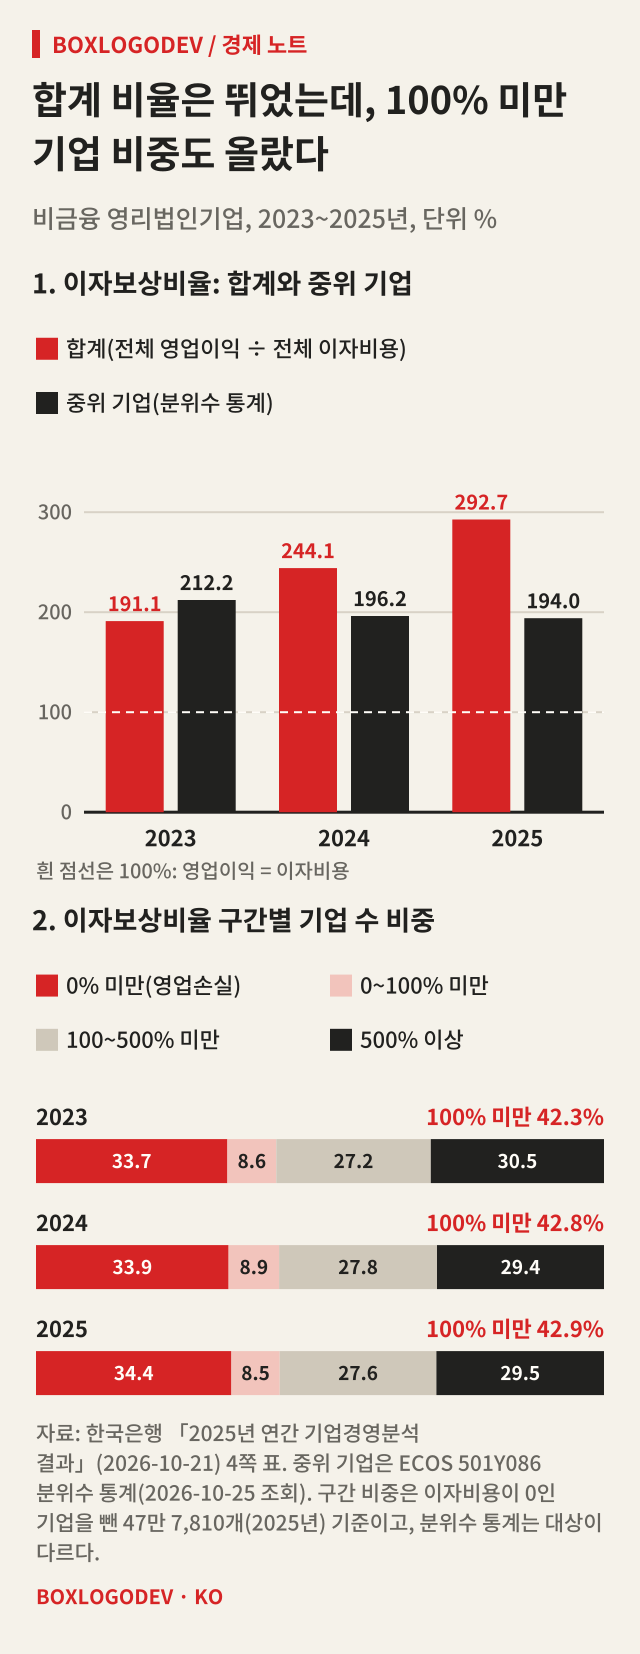
한국은행이 2026년 10월 21일 발표한 「2025년 연간 기업경영분석 결과」에는 방향이 엇갈려 보이는 숫자 두 개가 나란히 실려 있습니다. 비금융 영리법인기업의 이자보상비율은 2024년 244.1%에서 2025년 292.7%로 48.6%p 올랐습니다. 그런데 바로 아래 표에서 이자보상비율이 100%에 못 미치는 기업의 비중은 42.8%에서 42.9%로 조금 늘었습니다. 이 글을 읽고 나면 ‘합계로 낸 비율’과 ‘기업 수로 센 비중’을 구별하고, 한 보도자료 안의 두 숫자를 함께 읽을 수 있습니다.
2025년 숫자부터
이 통계는 국세청에 법인세를 신고한 비금융 영리법인기업을 대상으로 합니다. 결산월이 1~5월인 업체, 금융·보험업 같은 제외 업종 등을 빼고 2025년에는 98만 2,767개가 조사대상이 됐습니다. 한국은행은 이자보상비율이 오른 이유를 매출액영업이익률이 높아졌기 때문이라고 설명합니다. 매출액 대비 영업이익은 4.6%에서 5.2%로 올랐고, 매출액 대비 이자비용인 금융비용부담률은 1.9%에서 1.8%로 낮아졌습니다.
구간별로 보면 그림이 조금 다릅니다. 이자보상비율 100% 미만 기업의 비중이 42.8%에서 42.9%로, 500% 이상 비중이 29.4%에서 29.5%로 올랐고, 100~300% 미만(20.8% → 20.7%)과 300~500% 미만(7.0% → 6.9%)은 낮아졌습니다. 100% 미만 안에서도 0% 미만, 즉 영업손실을 낸 기업의 비중은 33.9%에서 34.4%로 0.5%p 늘었습니다. 이 비중은 이자비용이 0인 기업을 뺀 47만 7,810개(2025년)를 기준으로 셉니다. 여기에 42.9%를 곱하면 100% 미만 기업은 대략 20만 5천 개입니다. 비중이 소수 첫째 자리까지 반올림돼 있어 이 개수에는 수백 개의 오차가 있습니다.
이자보상비율이 뜻하는 것
한국은행 「경제금융용어 800선」(2026)은 이자보상배율을 영업이익을 이자비용으로 나눈 값으로 설명합니다. 영업으로 번 이익으로 이자를 얼마나 감당할 수 있는지 보는 지표이고, 1보다 작으면 “영업이익 전체로도 금융비용을 충당할 수 없는 상태”라는 뜻입니다. 이자보상비율은 같은 값에 100을 곱해 %로 적은 것입니다. 그러니 292.7%는 영업이익이 이자비용의 약 2.93배라는 말이고, 100%는 영업이익과 이자비용이 같아지는 경계선입니다.
보도자료는 이자보상비율을 다른 두 비율로 나눠 보여 줍니다.
이자보상비율 = 매출액영업이익률 ÷ 금융비용부담률 × 100
영업이익 ÷ 이자비용의 분자와 분모를 모두 매출액으로 나눈 것이라 이 식은 정확히 성립합니다. 발표된 2025년 값을 넣으면 5.2 ÷ 1.8 × 100 = 288.9로, 발표값 292.7보다 3.8 작습니다. 계산이 틀린 것이 아니라 입력값이 반올림돼 있기 때문입니다. 5.2는 5.15 이상 5.25 미만, 1.8은 1.75 이상 1.85 미만의 어떤 값일 수 있고, 그 범위에서 나올 수 있는 답은 278.4~300.0입니다. 한국은행 경제통계시스템(ECOS)에 실린 소수 둘째 자리 금융비용부담률(항목명 ‘금융비용대매출액’, 1.78%)로 계산해도 5.2 ÷ 1.78 × 100 = 292.1이라, 발표값을 똑같이 맞히려면 반올림하기 전의 원자료가 필요합니다.
경제 노트
공식에 2025년 숫자 넣기
이자보상비율 = 매출액영업이익률 ÷ 금융비용부담률 × 100
왜 성립하나
- 영업이익 ÷ 이자비용
- = (영업이익 ÷ 매출액) ÷ (이자비용 ÷ 매출액)
- 매출액이 위아래에서 지워진다
발표된 값 넣기
- 매출액영업이익률 5.2%, 금융비용부담률 1.8%
- 5.2 ÷ 1.8 × 100 = 288.9
- 발표된 이자보상비율은 292.7
3.8의 차이는 반올림
- 5.2는 5.15 이상 5.25 미만, 1.8은 1.75 이상 1.85 미만일 수 있다
- 그 범위에서 답은 278.4~300.0
- 292.7은 이 범위 안에 있다
2024년 → 2025년
- 매출액영업이익률 4.6 → 5.2 (+0.6%p)
- 금융비용부담률 1.9 → 1.8 (−0.1%p)
- 이자보상비율 244.1 → 292.7 (+48.6%p)
자료: 한국은행 「2025년 연간 기업경영분석 결과」(2026-10-21) 4쪽 표. 계산은 이 글. 비율은 %, 변화는 %p.
두 숫자가 함께 참인 이유
보도자료의 조사 개요에 따르면 기업경영분석 지표는 각 법인의 재무제표를 업종별·규모별로 합산한 뒤, 그 합산 재무제표로 비율을 계산합니다. 그러니 292.7%는 조사대상 기업의 영업이익 합계를 이자비용 합계로 나눈 ‘합계의 비율’입니다. 이자비용이 있는 기업만 놓고 보면 이 값은 기업별 이자보상비율을 각 기업이 낸 이자비용의 몫으로 가중평균한 값과 같습니다. 이자를 많이 내는 큰 기업일수록 결과를 크게 움직입니다. 반면 구간별 비중은 대기업이든 작은 법인이든 한 곳을 한 번씩 셉니다.
지어낸 다섯 회사로 계산해 보겠습니다. 단위는 억원입니다. 1년차에 A는 영업이익 90에 이자비용 40(225%), B는 6에 4(150%), C는 3에 4(75%), D는 영업손실 1에 이자 1(−100%), E는 12에 1(1,200%)입니다. 합계는 110 ÷ 50 = 220%이고, 100% 미만은 C와 D 두 곳(40%)입니다. 2년차에 A의 영업이익이 140으로 늘고, B는 3으로 줄어 75%가 됐다고 해 봅시다. 합계는 157 ÷ 50 = 314%로 94%p 뛰지만, 100% 미만은 B, C, D 세 곳(60%)으로 늘어납니다. 이자비용의 80%를 내는 A 한 곳이 합계를 움직였고, B 한 곳이 비중을 움직였습니다.
경제 노트
다섯 회사로 본 합계와 비중
지어낸 예, 단위 억원. 영업이익 ÷ 이자비용
1년차
- A 90 ÷ 40 = 225%
- B 6 ÷ 4 = 150%
- C 3 ÷ 4 = 75%
- D −1 ÷ 1 = −100%
- E 12 ÷ 1 = 1,200%
- 합계 110 ÷ 50 = 220%
- 100% 미만 2곳(C, D) = 40%
2년차
- A 140 ÷ 40 = 350% (영업이익 +50)
- B 3 ÷ 4 = 75% (100% 아래로)
- C, D, E는 1년차와 같다
- 합계 157 ÷ 50 = 314%
- 100% 미만 3곳(B, C, D) = 60%
왜 갈리나
- 합계 비율은 회사별 비율을 이자비용 몫으로 가중평균한 값이다
- A가 이자비용 50 가운데 40(80%)을 낸다
- 비중은 회사마다 한 표씩 센다
지어낸 숫자다. 1년차 가중평균: 0.8×225 + 0.08×150 + 0.08×75 + 0.02×(−100) + 0.02×1,200 = 220.
실제 통계에서도 같은 구조가 보입니다. ECOS의 기업규모별 손익 지표에서 대기업의 이자보상비율은 2024년 약 342%에서 2025년 약 422%로 올랐지만, 중소기업은 약 133%에서 136%로 거의 그대로였고 소기업은 약 56%에서 50%로 낮아졌습니다(ECOS 값을 정수로 반올림). 매출액영업이익률도 대기업은 5.6%에서 6.7%로 올랐고 중소기업은 3.0%에서 2.8%로 내렸습니다. 업종으로는 전자·영상·통신장비의 매출액영업이익률이 8.3%에서 14.0%로 뛰었습니다.
한국은행도 보도자료에 이 한계를 적어 두었습니다. 합산으로 만든 지표는 “일부 대기업의 경영실적에 크게 좌우되는 측면”이 있어, 2014년부터 기업별 비율을 크기순으로 줄 세운 분위수 통계를 따로 낸다는 설명입니다. ECOS 분위수 통계에서 전산업 이자보상비율의 중위수, 즉 가운데 기업의 값은 2023년 212.2%, 2024년 196.2%, 2025년 194.0%로 조금씩 낮아졌습니다. 같은 기간 합계는 191.1%에서 292.7%로 올랐습니다. 0% 미만 비중과 500% 이상 비중이 함께 오르고 그 사이 구간(0~100% 미만 8.9% → 8.5%, 100~300% 미만, 300~500% 미만)이 줄어든 것까지 보면, 2025년에는 이자를 넉넉히 감당하는 기업과 영업손실을 낸 기업의 비중이 양 끝에서 함께 조금씩 늘었다고 읽을 수 있습니다. 이것은 숫자에 대한 이 글의 해석이고, 보도자료가 쓴 표현은 아닙니다.
읽을 때 조심할 것
- 0% 미만은 영업이익이 마이너스, 즉 영업손실을 낸 기업입니다. 2025년 100% 미만 42.9% 가운데 34.4%p가 영업손실 기업이고, 이익은 냈지만 이자에 못 미친 기업은 8.5%p입니다. 100% 미만을 모두 ‘이익이 이자보다 적은 흑자 기업’으로 읽으면 틀립니다.
- 구간별 비중은 이자비용이 0인 기업을 뺀 수치입니다. 2025년에는 조사대상 98만 2,767개 가운데 47만 7,810개(48.6%)만 들어갑니다. 합산 방식대로라면 합계 비율의 분자에는 이자비용이 없는 기업의 영업이익도 더해지므로, 합계 비율과 구간 비중은 대상부터 조금 다릅니다. 분위수 통계는 이자비용 같은 계정값이 0 이하이면 10의 −12제곱으로 바꿔 계산한다고 밝히고 있어 또 다릅니다.
- 이자비용은 받은 이자를 빼지 않은 총액입니다. 800선은 기업의 이자수익이 큰 경우 이자부담능력이 과소평가될 수 있어, 수입이자를 뺀 순금융비용으로 계산한 순이자보상배율을 보조지표로 쓰는 것이 좋다고 적고 있습니다.
- 2026년 6월 10일에 나온 「2025년 기업경영분석 결과(속보)」는 외감법을 적용받는 3만 4,456개 기업이 대상이었습니다. 이번 연간 결과와는 조사대상이 달라서, 두 발표의 숫자를 한 줄에 놓고 비교하면 안 됩니다.
- 비중은 소수 첫째 자리까지 반올림돼 있습니다. 42.8%에서 42.9%로 바뀐 것은 반올림을 감안하면 0보다 크고 0.2%p보다 작은 변화입니다. 방향은 분명하지만 크기는 아주 작습니다.
남겨 둘 질문 하나
다음에 ‘이자보상비율 상승’ 같은 기사를 보면 먼저 그 숫자가 합계의 비율인지, 기업 수로 센 비중인지 물어보세요. 기업경영분석 보도자료라면 같은 쪽에 구간별 기업 수 비중 표가 있고, ECOS에는 중위수가 있습니다. 합계와 중위수, 100% 미만 비중이 같은 방향을 가리키면 기업 전반이 나아졌다고 말할 수 있습니다. 2025년처럼 셋이 갈리면, 누가 나아졌는지를 따로 확인해야 합니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…