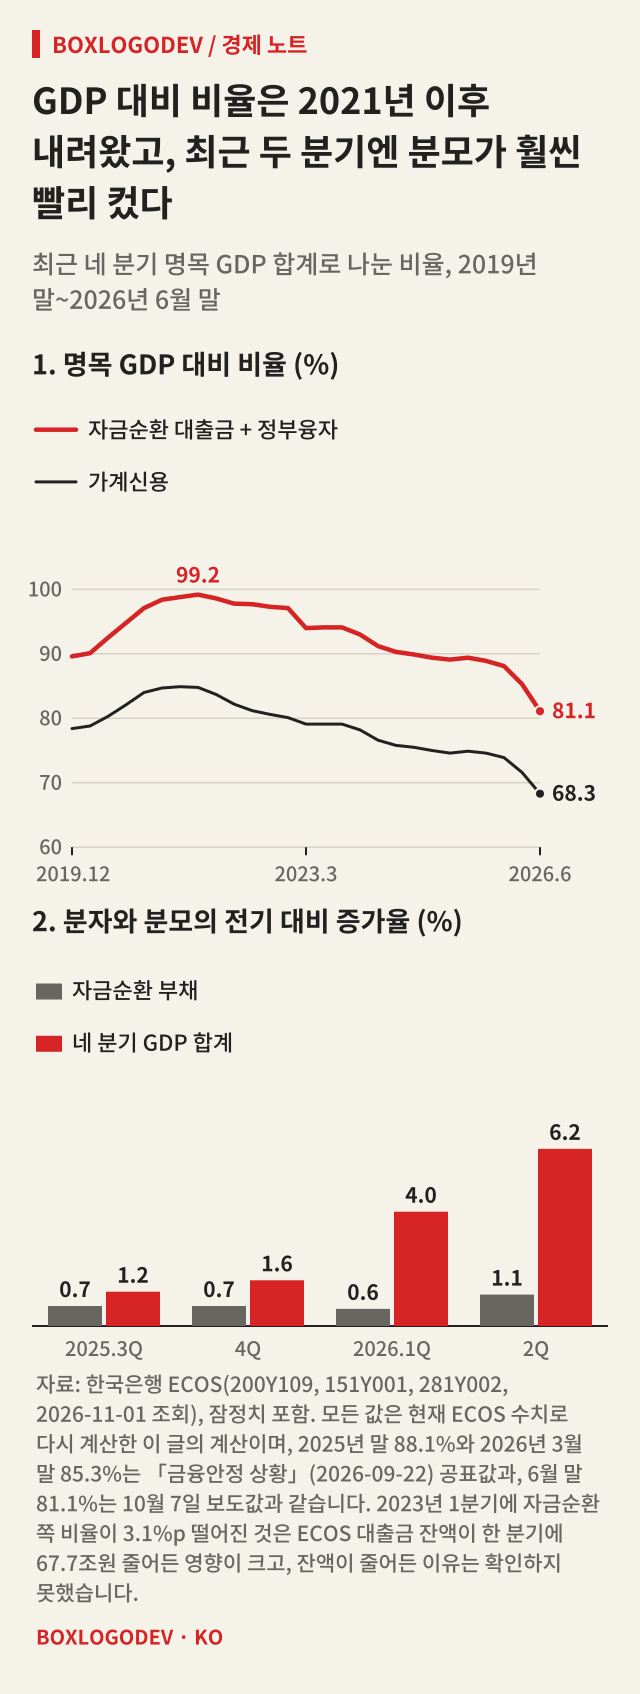
한국은행이 2026년 8월 19일 발표한 통계에서 6월 말 가계신용 잔액은 2,019.8조원으로, 3월 말보다 25.9조원 늘었습니다. 그런데 GDP 대비 가계부채 비율은 2025년 말 88.1%, 2026년 3월 말 85.3%에 이어 6월 말 81.1%로 내려갔습니다. 9월 22일 금융통화위원회 점검 자료 「금융안정 상황」이 ‘대략 81%’로 내다본 값이고, 10월 7일 2분기 자금순환 통계가 나온 날 81.1%로 보도됐습니다. 빚은 늘었는데 비율은 내려갔습니다. 게다가 2,019.8조원을 GDP로 나눠 보면 81.1%가 나오지도 않습니다.
이 글을 읽고 나면 공개된 통계로 이 비율을 직접 다시 계산하고, 하락분을 빚과 GDP의 몫으로 나눌 수 있습니다. 비율이 내려갔다는 소식에서 무엇을 읽고 무엇을 읽지 말아야 하는지도 정리합니다.
81.1%에 들어가는 빚은 가계신용이 아니다
가장 먼저 분자가 다릅니다. 가계신용은 일반가계가 금융기관에서 받은 대출에, 신용카드나 할부처럼 외상으로 산 대금인 판매신용을 더한 통계입니다. 자금순환통계의 가계 쪽은 범위가 더 넓어서 소규모 개인사업자와 가계에 봉사하는 비영리단체까지 포함하고, 외화대출과 정부융자 등도 포괄합니다. 「금융안정 상황」은 이 비율을 ‘가계신용 레버리지’라고도 부르지만, 그림의 주석은 자금순환통계 기준이라고 밝힙니다. 이름만 보면 헷갈리기 쉬운 대목입니다.
분모는 같은 주석에 나옵니다. 해당 분기와 직전 3분기의 명목 GDP를 더한 값입니다. 6월 말이면 676.2 + 711.4 + 739.3 + 831.8조원이고, 반올림 전 값의 합은 2,958.6조원입니다. 표시된 네 값을 그대로 더하면 반올림 때문에 0.1 차이가 납니다.
분자 항목은 「금융안정 상황」에는 없고 6월 금융안정보고서 각주에 나옵니다. 민간신용 지표의 가계 부분에 자금순환통계의 대출금과 정부융자를 쓴다는 설명입니다. 경제통계시스템(ECOS)의 자금순환 잔액으로 가계 및 비영리단체의 대출금과 정부융자를 더하면 2025년 말 2,359.2 ÷ 2,676.7 = 88.14%, 2026년 3월 말 2,374.1 ÷ 2,784.7 = 85.26%로, 공표된 88.1%와 85.3%가 소수 첫째 자리까지 같습니다. 6월 말은 2,333.2 + 67.2 = 2,400.4이고 2,400.4 ÷ 2,958.6 = 81.13%로 보도된 81.1%, 9월 자료의 ‘대략 81%’와 맞습니다. 소수 둘째 자리 값은 이 글의 계산입니다. 수치에는 잠정치가 섞여 있어 나중에 바뀔 수 있습니다.
같은 분모로 가계신용을 나누면 2,019.8 ÷ 2,958.6 = 68.27%입니다. 틀린 값이 아니라 다른 비율입니다. 기사에서 2,000조원과 81.1%를 함께 보고 곧바로 나눠 보면 맞지 않는 이유가 여기에 있습니다.
경제 노트
81.1%는 2,019.8조원으로 나오지 않는다
2026년 6월 말 · 조원 · 분모는 최근 네 분기 명목 GDP 합계
분모
676.2 + 711.4 + 739.3 + 831.8- 2025년 3분기~2026년 2분기 명목 GDP
- 미반올림 합계 2,958.6 (표시값 합은 반올림으로 0.1 차이)
가계신용을 넣으면
2,019.8 ÷ 2,958.6 × 100 = 68.27- 일반가계 대출 + 판매신용
- 분모만 같게 놓은 이 글의 계산
자금순환 대출금 + 정부융자를 넣으면
2,400.4 ÷ 2,958.6 × 100 = 81.13- 2,333.2 + 67.2 = 2,400.4
- 소규모 개인사업자, 비영리단체까지 포함
- 보도된 81.1%, 9월 전망 “대략 81%”와 맞음
같은 항목으로 공표값 확인
- 2026년 3월 말 2,374.1 ÷ 2,784.7 = 85.26 → 공표 85.3
- 2025년 12월 말 2,359.2 ÷ 2,676.7 = 88.14 → 공표 88.1
자료: 한국은행 ECOS(200Y109, 151Y001, 281Y002, 2026-11-01 조회), 「금융안정 상황」(2026-09-22). 81.1%는 자금순환 발표일인 2026-10-07의 보도값입니다. 분자 항목은 금융안정보고서(2026년 6월) 각주 24를 따랐습니다.
빚은 1.1%, 분모는 6.2% 늘었다
이제 제목의 질문입니다. 3월 말에서 6월 말까지 분자는 2,374.1에서 2,400.4조원으로 26.3조원(1.1%) 늘었습니다. 분모는 2,784.7에서 2,958.6조원으로 173.9조원(6.2%) 늘었습니다. 네 분기 합계라서 2025년 2분기의 657.9조원이 빠지고 2026년 2분기의 831.8조원이 들어온 결과입니다. 새로 들어온 분기가 나간 분기보다 26.4% 큽니다.
순서대로 나눠 보면 더 분명합니다. 분모를 3월 말에 묶어 두면 2,400.4 ÷ 2,784.7 = 86.20%로, 빚이 늘어난 몫만큼 비율은 85.26%에서 0.94%p 오릅니다. 여기서 분모를 6월 말로 바꾸면 81.13%가 되어 5.07%p 내립니다. 합계는 −4.13%p입니다. 분모가 그대로였다면 같은 81.13%에 닿기 위해 빚이 2,259.2조원까지, 곧 114.9조원 줄어야 합니다. 실제로는 26.3조원 늘었습니다.
한국은행의 설명도 같은 방향입니다. 9월 자료는 3월 말 하락을 큰 폭의 GDP 성장세 덕으로 설명하고, 6월 말 전망에는 GDP 성장세가 이어진 데다 가계대출 규제 강화 등의 영향이 있다고 덧붙입니다. 민간신용 레버리지 하락이 반도체 수출 급증 등에 따른 성장에 주로 기인하므로, AI 관련 투자 축소를 비롯한 여건 변화 가능성에 대비해 디레버리징 노력을 이어 갈 필요가 있다고도 적었습니다. 10월 7일 자금순환 발표 때 한국은행 자금순환팀장은 명목 GDP가 6.2% 늘 때 가계부채는 1.1% 늘었다고 설명한 것으로 보도됐습니다. 분모가 이끈 하락은 분모가 꺾이면 되돌아갈 수 있다는 뜻으로 읽을 수 있습니다.
지어낸 숫자로 확인해 보겠습니다. 예측이 아니라 계산을 보이기 위한 가정입니다. 네 분기 GDP 합계가 5% 작은 2,810.7조원이라면, 빚이 그대로여도 2,400.4 ÷ 2,810.7 = 85.40%입니다. 이 경우 빚을 한 푼 더 내지 않아도 비율은 3월 말 수준으로 돌아갑니다.
경제 노트
85.26%에서 81.13%까지, 분자와 분모 나누기
2026년 3월 말 → 6월 말 · 조원 · 이 글의 계산
분자: 빚은 늘었다
- 2,374.1 → 2,400.4 (+26.3, +1.1%)
분모: 더 크게 늘었다
- 2,784.7 → 2,958.6 (+173.9, +6.2%)
- 2025년 2분기 657.9가 빠지고 2026년 2분기 831.8이 들어옴
분모를 3월 말로 고정하면
2,400.4 ÷ 2,784.7 × 100 = 86.20- 빚만으로는 비율이 0.94%p 오른다
분모를 6월 말로 바꾸면
86.20 − 5.07 = 81.13- +0.94 − 5.07 = −4.13%p
- GDP가 그대로였다면 빚이 114.9 줄어야 같은 비율
지어낸 가정: 분모가 5% 작아지면
2,400.4 ÷ 2,810.7 × 100 = 85.40- 빚이 그대로여도 비율은 85%대로 돌아간다
자료: 한국은행 ECOS(200Y109, 281Y002, 2026-11-01 조회). 잠정치이며 수정될 수 있습니다. 5% 가정은 예측이 아니라 계산을 보여 주는 지어낸 숫자입니다.
내려갔다고 낮은 것은 아니다
소득과 비교한 비율은 또 다른 값입니다. 「금융안정 상황」은 소득대비 가계신용 비율이 134.1%에서 127.8%로 크게 내린 것으로 추정합니다. 여기서는 분자가 가계신용이고 분모가 처분가능소득입니다. 그림에는 전기 대비 처분가능소득 증가율 6.4%, 가계신용 증가율 1.3%가 표시되어 있습니다. 역산하면 1,993.9 ÷ 1.341 = 1,486.9, 2,019.8 ÷ 1.278 = 1,580.4로 6.3% 증가가 나오는데, 반올림된 비율로 되짚은 값이라 0.1 차이가 있습니다. 같은 6월 말에 68.3%, 81.1%, 127.8%가 함께 있는 셈이니, 값끼리 견주면 안 됩니다.
수준을 평가할 때는 기준선을 함께 봐야 합니다. 3월 말 85.3%는 2010년 이후 장기평균 84.0%보다 높고, 같은 자료의 선진국 16개국(한국 포함) 값 66.0%보다도 높습니다. 9월 통화신용정책보고서는 2025년 4분기 기준 이 비율이 BIS가 집계하는 44개국 가운데 6번째로 높다고 적었습니다. 또 명목 GDP가 2026년에 15~20% 범위로 성장하면 비율이 올해 안에 경제성장 제약 임계치 구간(80~85%)의 하단에 닿을 것으로 전망합니다. 6월 말 81.1%는 장기평균 아래지만, 3월 말 기준 선진국 값과의 차이는 여전히 큽니다. 크게 내려간 것과 충분히 낮아진 것은 다른 이야기입니다.
상환 부담은 이 비율로 알 수 없다
한국은행 6월 금융안정보고서는 주석에서 처분가능소득 대비 가계부채 비율 같은 지표는 부채가 있든 없든 전체 가계를 대상으로 한 값이어서, 부채를 가진 가구나 차주의 상환부담을 나타내는 DSR과 움직임이 다를 수 있다고 적었습니다. GDP 대비 비율도 전체 잔액을 쓰므로 같은 한계가 있다는 것이 이 글의 해석입니다. DSR은 연간 원리금 상환액을 연소득으로 나눈 값으로, 잔액이 아니라 해마다 나가는 돈을 봅니다.
지어낸 예입니다. 연소득 6,000만 원에 빚 2억 원, 연간 원금 상환 600만 원, 금리 4%면 이자는 800만 원이고 DSR은 (600 + 800) ÷ 6,000 = 23.3%입니다. 금리가 5%가 되면 이자가 1,000만 원으로 늘어 (600 + 1,000) ÷ 6,000 = 26.7%입니다. 빚 나누기 소득은 두 경우 모두 333%입니다. 잔액 비율이 그대로여도 상환 부담은 달라질 수 있다는 뜻이며, 이 숫자는 실제 대출 조건을 판단하는 데 쓰는 값이 아닙니다.
경제 노트
같은 시점의 비율 셋, 그리고 상환 부담
분자와 분모가 다르면 서로 비교할 수 없다
68.3%: 가계신용 ÷ 명목 GDP
- 6월 말, 이 글의 계산
81.1%: 자금순환 기준 부채 ÷ 명목 GDP
- 6월 말, 10월 7일 보도(9월 전망 대략 81%)
- 3월 말 공표값 85.3%, 장기평균 84.0%
127.8%: 가계신용 ÷ 처분가능소득
- 6월 말, 한국은행 추정치(3월 말 134.1%)
DSR: 연간 원리금 ÷ 연소득
(600 + 800) ÷ 6,000 = 23.3%- 지어낸 예(만 원): 빚 20,000, 소득 6,000, 원금 상환 600, 금리 4%
- 금리 5%면 (600 + 1,000) ÷ 6,000 = 26.7%
- 빚 ÷ 소득은 그대로 333%
자료: 한국은행 「금융안정 상황」(2026-09-22), 「경제금융용어 800선」(2026) 322쪽 DSR 정의, ECOS. DSR 예의 숫자는 지어낸 것이며 대출 조건 판단에 쓰는 값이 아닙니다.
실제 자료를 보면 평균과 취약 부문의 방향이 갈립니다. 2026년 6월 말 가계대출 연체율은 3월 말 1.00%에서 0.98%로 내렸지만, 차주 수 기준 취약차주 비중은 6.7%에서 6.8%로 올랐습니다. 한국은행은 7월과 8월 기준금리를 올렸고, 「금융안정 상황」은 가계의 평균적인 대응 여력이 과거 인상기보다 양호한 편이지만 취약차주의 연체율은 그때보다 높아 상환 여력이 다소 약해진 것으로 보인다고 평가합니다. 6월 금융안정보고서는 2025년 3월 기준 금융부채 보유 가구 가운데 다주택 가구의 평균 DSR을 33.7%로 적었고, 그림을 보면 다주택 가구 안에서 저소득과 중소득 구간이 관리 수준(40%)을 웃돕니다. 이 분석의 분모는 연소득이 아니라 처분가능소득이므로, 대출 규제의 40%와 곧바로 같은 값으로 읽으면 안 됩니다.
비율 소식을 읽는 순서
첫째, 분자가 어느 통계인지 확인합니다. 둘째, 분모가 GDP인지 처분가능소득인지, 몇 분기를 더한 값인지 봅니다. 셋째, 분자와 분모의 증가율을 따로 적어 봅니다. 이번처럼 분자 1.1%에 분모 6.2%라면 하락의 대부분은 분모 쪽 이야기입니다.
원자료는 한국은행의 「2026년 2/4분기 가계신용(잠정)」, 「금융안정 상황」(2026년 9월), 「금융안정보고서」(2026년 6월)에 있습니다. 한국은행 공표 일정상 3분기 가계신용은 2026년 11월 18일, 3분기 국민소득(잠정)은 12월 9일입니다. 3분기 가계신용이 나오면 늘어난 폭을 적어 두고, 12월의 네 분기 GDP 합계가 늘어난 폭과 나란히 놓아 보시기 바랍니다. 가계신용은 81.1%의 분자와 같은 통계가 아니지만, 2분기 증가율은 1.3%와 1.1%로 가까웠습니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…