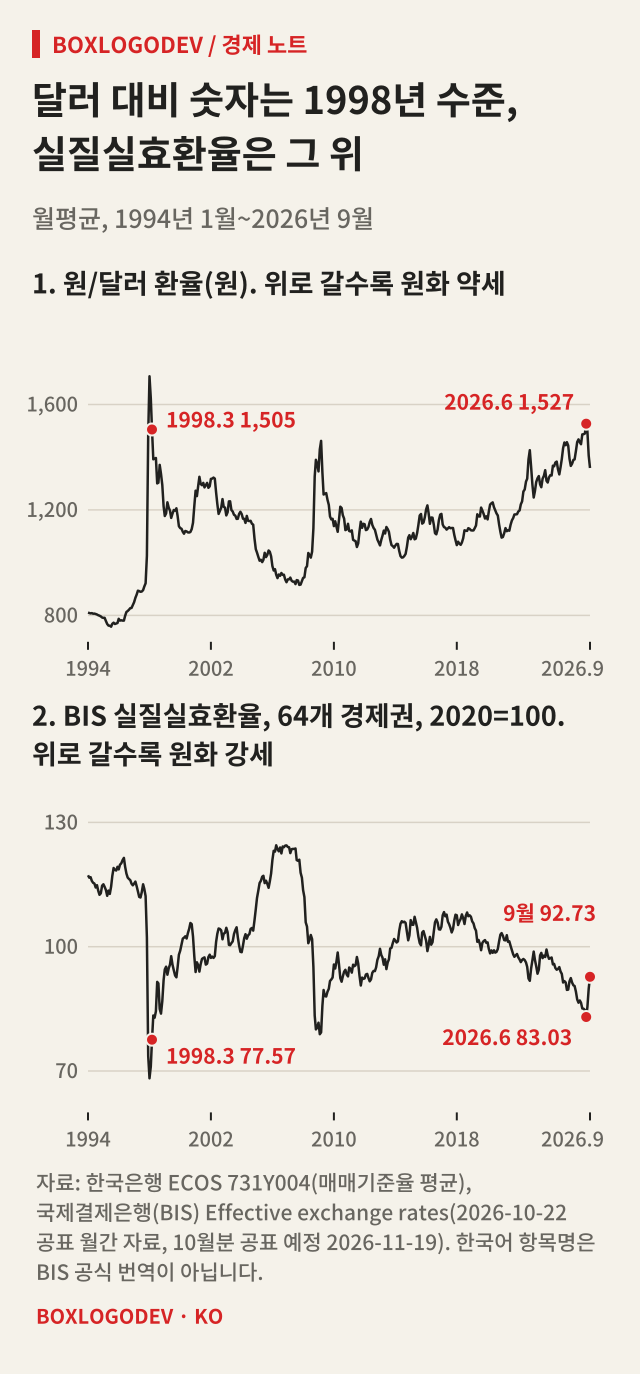
2026년 6월 원/달러 환율은 월평균 1,527.30원이었습니다. 한국은행 ECOS에서 1994년 이후 월평균을 찾아보면 이보다 높았던 달은 1998년 1월(1,706.80원)과 2월(1,623.06원)뿐이고, 1998년 3월 평균 1,505.28원보다도 높습니다. 그러면 6월의 원화는 1997년 외환위기 직후보다 약했을까요. 답은 어떤 자로 재느냐에 따라 갈립니다.
이 글을 읽고 나면 달러 대비 실질 환율을 직접 계산할 수 있습니다. 명목과 실질, 달러 하나와 통화 바구니가 왜 다른 답을 내는지 알게 되고, 실질실효환율 지수가 오를 때 원화가 강해진 것인지 약해진 것인지 헷갈리지 않게 됩니다.
달러 하나로 재면 더 약하다
먼저 명목입니다. 원화 가치는 환율의 역수이므로 두 달의 환율로 1,505.28 ÷ 1,527.30 = 0.9856, 곧 1998년 3월보다 1.4% 낮습니다. 환율 숫자가 1.5% 높다는 말과 같은 사실이지만 분모가 달라 숫자는 조금 다릅니다.
이제 물가를 넣습니다. 한국 소비자물가지수(2020=100)는 61.349에서 119.99로 1.9559배가 됐습니다. 미국 CPI-U(1982~84=100, 계절조정 전)는 162.2에서 333.952로 2.0589배가 됐습니다. 물가가 더 많이 오른 나라의 통화는 환율이 그대로여도 실질로는 강해진 셈이 되므로, 곱하고 나눕니다.
0.9856 × 1.9559 ÷ 2.0589 = 0.9363입니다. 달러 대비 실질 원화 가치는 1998년 3월보다 6.4% 낮습니다. 이 기간 미국 물가가 한국보다 더 올랐기 때문에 물가를 넣으면 오히려 벌어집니다. ‘실질로 보면 그때만큼 나쁘지 않다’는 말은 적어도 달러 하나로 재면 성립하지 않습니다. 이 계산은 이 글의 것이고 공식 통계가 아닙니다. 두 나라 물가지수는 품목 구성이 다르고 28년 사이 구성도 바뀌었으니 어림값으로 읽어야 합니다.
경제 노트
달러 하나만 놓고 물가를 넣어 계산하기
2026년 6월을 1998년 3월과 비교 · 환율은 월평균
입력값
- 원/달러 1,505.28 → 1,527.30
- 한국 CPI(2020=100) 61.349 → 119.99
- 미국 CPI-U(1982~84=100) 162.2 → 333.952
명목: 달러 대비 원화 가치
1,505.28 ÷ 1,527.30 = 0.9856- 원화 가치는 1.4% 낮습니다
- 환율 숫자로는 1.5% 높습니다(분모가 달라서 차이가 납니다)
물가 비율
- 한국 119.99 ÷ 61.349 = 1.9559
- 미국 333.952 ÷ 162.2 = 2.0589
- 같은 기간 미국 물가가 한국보다 더 올랐습니다
실질: 달러 대비 원화 가치
0.9856 × 1.9559 ÷ 2.0589 = 0.9363- 6.4% 낮습니다
- 달러만 놓고 보면 물가를 넣어도 1998년 3월보다 약합니다
자료: 한국은행 ECOS 731Y004(매매기준율 평균), 국가데이터처 소비자물가지수(ECOS 901Y009), 미국 노동통계국 CUUR0000SA0(계절조정 전). 실질 계산은 이 글의 것이고 공식 통계가 아닙니다.
통화 바구니로 재면 더 강하다
한국은 달러로만 교역하지 않습니다. 실효환율은 여러 나라 통화를 한 바구니에 담아 원화의 값을 재는 지수이고, 바구니 안 비중은 각 나라와의 교역 규모로 정합니다. 국제결제은행(BIS)은 먼저 통화별 환율을 교역 비중으로 기하평균해 명목 지수를 내고, 그다음 나라 간 소비자물가 차이를 넣어 실질 지수를 냅니다. 가중치는 제조업 교역에서 나오며 제3시장 경쟁까지 반영하고 3년 단위로 바뀝니다. 넓은 바구니는 64개, 좁은 바구니는 실질 기준 27개 경제권이고, 지수는 2020년 평균을 100으로 둡니다.
같은 두 달을 이 자로 재면 답이 뒤집힙니다. 넓은 바구니 실질실효환율은 1998년 3월 77.57에서 2026년 6월 83.03으로 7.0% 높습니다. 명목실효환율은 79.66에서 81.99로 2.9% 높고, 좁은 바구니 실질실효환율은 69.68에서 82.94로 19.0% 높습니다. 세 지수 모두 6월의 원화가 1998년 3월보다 강했다고 말합니다.
왜 그럴까요. 첫째, 달러의 비중이 생각보다 작습니다. BIS 가중치 파일에서 한국의 넓은 바구니를 보면 1996~98년에는 미국 23.1%, 일본 21.7%, 유로 지역 15.3%, 중국 10.0%였고, 가장 최근 묶음인 2020~22년에는 중국 32.6%, 유로 지역 13.0%, 일본 12.4%, 미국 11.5%입니다. 둘째, 바구니 안의 통화들이 같은 방향으로 움직이지 않습니다. 명목으로 엔화 대비 원화 가치는 100엔 1,169.98원에서 950.38원으로 23.1% 높고, 위안화 대비로는 181.82원에서 225.51원으로 19.4% 낮습니다. 다만 이 글은 64개 통화를 모두 풀어 보지 않았으므로 어떤 통화가 +7.0%를 만들었는지까지 단정하지 않습니다.
물가 부분도 달러 때와 방향이 다릅니다. 실질실효를 명목실효로 나눈 값은 1998년 3월 0.9738에서 2026년 6월 1.0127로 4.0% 올랐고, 1.0292 × 1.0400 = 1.0704로 앞의 7.0%와 맞습니다. 바구니 전체로는 한국 물가가 상대국 가중 평균보다 더 오른 쪽으로 움직였다고 읽을 수 있습니다. 이 분해와 해석은 이 글의 것이고, 반올림된 지수로 계산한 근사입니다.
경제 노트
같은 두 달, 자에 따라 답이 갈린다
2026년 6월의 원화 가치, 1998년 3월 대비
달러 하나로 재면: 더 약함
- 명목 −1.4%
- 실질 −6.4%(이 글의 계산)
통화 바구니로 재면: 더 강함
- BIS 명목실효 79.66 → 81.99, +2.9%
- BIS 실질실효 77.57 → 83.03, +7.0%
- 좁은 바구니 실질 69.68 → 82.94, +19.0%
바구니 안의 통화도 제각각(명목)
- 100엔 1,169.98원 → 950.38원: 엔 대비 +23.1%
- 위안 181.82원 → 225.51원: 위안 대비 −19.4%
달러의 비중이 줄었다(BIS 가중치, 넓은 바구니)
- 1996~98년: 미국 23.1%, 일본 21.7%, 유로 15.3%, 중국 10.0%
- 2020~22년: 중국 32.6%, 유로 13.0%, 일본 12.4%, 미국 11.5%
자료: BIS Effective exchange rates(월간, 넓은 바구니 64개·좁은 바구니 27개 경제권)와 가중치 파일, 한국은행 ECOS 731Y004. 변화율은 이 글의 계산입니다. 한국어 항목명은 BIS 공식 번역이 아닙니다.
거꾸로 읽기 쉬운 두 가지
하나는 방향입니다. 원/달러 환율은 숫자가 오르면 원화 약세이고, BIS 실효환율은 숫자가 오르면 원화 강세입니다. 2026년 6월에서 9월까지가 좋은 예입니다. 월평균 환율은 1,527.30원에서 1,359.00원으로 11.0% 내렸고, 원화 가치로는 12.4% 올랐습니다. 같은 석 달 실질실효환율은 83.03에서 92.73으로 11.7% 올랐습니다. 환율은 내리고 지수는 올랐지만 같은 방향의 이야기입니다.
다른 하나는 100의 뜻입니다. 100은 2020년 평균이라는 기준일 뿐입니다. 83.03은 2020년 평균보다 17% 가까이 낮다는 뜻이지, 원화가 적정 수준보다 17% 저평가됐다는 뜻은 아닙니다. 2020년이 적정했다는 근거가 지수 안에 없기 때문입니다. 「경제금융용어 800선」(2026, 206~207쪽)은 지수 상승을 고평가와 수출 가격경쟁력 약화로, 하락을 저평가와 경쟁력 강화로 설명합니다. 이 글은 이를 방향에 대한 설명으로 읽습니다. 적정 수준은 이 지수만으로 나오지 않는다는 것이 이 글의 판단입니다.
참고로 1994년 1월 이후 393개월의 단순 평균은 101.9입니다. 2026년 6월의 83.03은 2009년 3월(79.33) 이후 가장 낮았고, 9월의 92.73은 2024년 11월 이후 가장 높습니다. 최저는 1998년 1월의 68.24입니다.
이 지수로 말할 수 없는 것
BIS는 실효환율이 국제 경쟁력의 척도로 쓰일 수 있다고 설명합니다. 다만 가중치는 제조업 교역에서 오고 물가는 소비자물가입니다. 소비자물가에는 수출하지 않는 품목도 들어 있으니, 수출품 가격 경쟁력을 곧바로 잰 값으로 받아들이면 지나칩니다. 이것도 이 글의 해석입니다. 또 수입품 값은 결제 통화의 환율에 직접 영향을 받습니다. 달러로 결제하는 품목을 사는 사람에게는 실질실효환율이 올랐다는 말보다 원/달러 숫자가 더 가까운 정보일 수 있습니다. 어느 자가 맞느냐가 아니라 무엇을 알고 싶으냐의 문제입니다.
환율 기사를 볼 때 세 가지
첫째, 무엇에 대해서인가. 달러 하나인지, 어느 바구니인지 봅니다. 둘째, 명목인가 실질인가. 물가가 들어갔는지 봅니다. 셋째, 숫자가 오르면 어느 쪽인가. 환율은 약세, 실효환율은 강세입니다. ‘외환위기 수준’이라는 말을 들으면 같은 두 시점을 달러 명목, 달러 실질, 바구니 실질로 나란히 놓아 보면 됩니다. 이번 두 달은 −1.4%, −6.4%, +7.0%였습니다.
출처는 BIS 한국 실질실효환율(넓은 바구니), 한국은행 ECOS의 환율·소비자물가 표, 미국 노동통계국 CPI-U이고 2026년 11월 1일에 조회했습니다. BIS 월간 자료는 10월 22일 공표분까지이며 10월분은 11월 19일 공표 예정입니다. BIS 자료의 한국어 항목명은 BIS 공식 번역이 아닙니다.
이 기록에 대화를 더해 주세요.
궁금한 점, 다른 접근, 직접 해 본 결과를 나눠 주세요.
로그인 상태 확인 중…
댓글을 불러오는 중…